Succession cryptomonnaies : tout dépend de qui a la clé
9/27/2026
Loading...
9/27/2026
Un petit boîtier noir, pas plus gros qu'une clé USB, au fond du tiroir du bureau. À côté, une feuille pliée en quatre avec vingt-quatre mots anglais écrits au crayon, sans titre, sans explication. Ou alors rien du tout : juste le souvenir que papa « avait mis un peu d'argent dans le bitcoin, il y a des années ».
Une succession avec des cryptomonnaies bute sur deux verrous. Le premier, juridique, ne pose pas grand problème : les cryptos font partie de l'héritage et se déclarent comme le reste. Le second est technique, et c'est lui qui décide de tout. Pour déplacer une crypto, il faut sa clé. Le notaire n'en a pas de double. Le fabricant du boîtier non plus, et il ne peut pas en fabriquer un.
Du coup, une seule question compte vraiment : où ces cryptos étaient-elles gardées ?
La partie simple d'abord.
Bitcoin, ether, stablecoins, petits jetons achetés sur un coup de tête : juridiquement, ce sont des biens du défunt, au même titre qu'un livret A ou une voiture. Ils reviennent à ses héritiers selon l'ordre prévu par la loi, ou à ceux qu'il a désignés par testament. Aucune règle particulière. Le bitcoin n'a pas de régime successoral à lui, et c'est plutôt une bonne nouvelle : tout ce que le notaire sait faire pour un compte-titres, il sait le faire pour un portefeuille crypto. Enfin, sur le papier.
Sans testament, tout se ramène donc à la question classique, qui hérite, et dans quelle proportion, et la réponse est la même que pour la maison ou le compte courant.
Côté fisc, même logique. Les cryptos figurent dans la déclaration de succession pour leur valeur au jour du décès, et les droits se calculent au barème habituel, selon le lien de parenté. Depuis le 1er juillet 2026, le code des impôts parle d'ailleurs de « crypto-actifs » et renvoie au règlement européen MiCA. Nouveau mot. Pour une succession, ça ne change strictement rien.
Vous lirez peut-être ailleurs qu'un héritier profite d'un abattement spécial de 5 000 € sur les cryptos, ou qu'un registre national des actifs numériques permet au notaire de tout retrouver. Ni l'un ni l'autre n'existe. Des pages bien placées sur Google citent des lois et des décrets introuvables sur Légifrance. Les cryptos suivent le droit commun des successions. Si un chiffre vous paraît trop beau, demandez au notaire le numéro du texte.
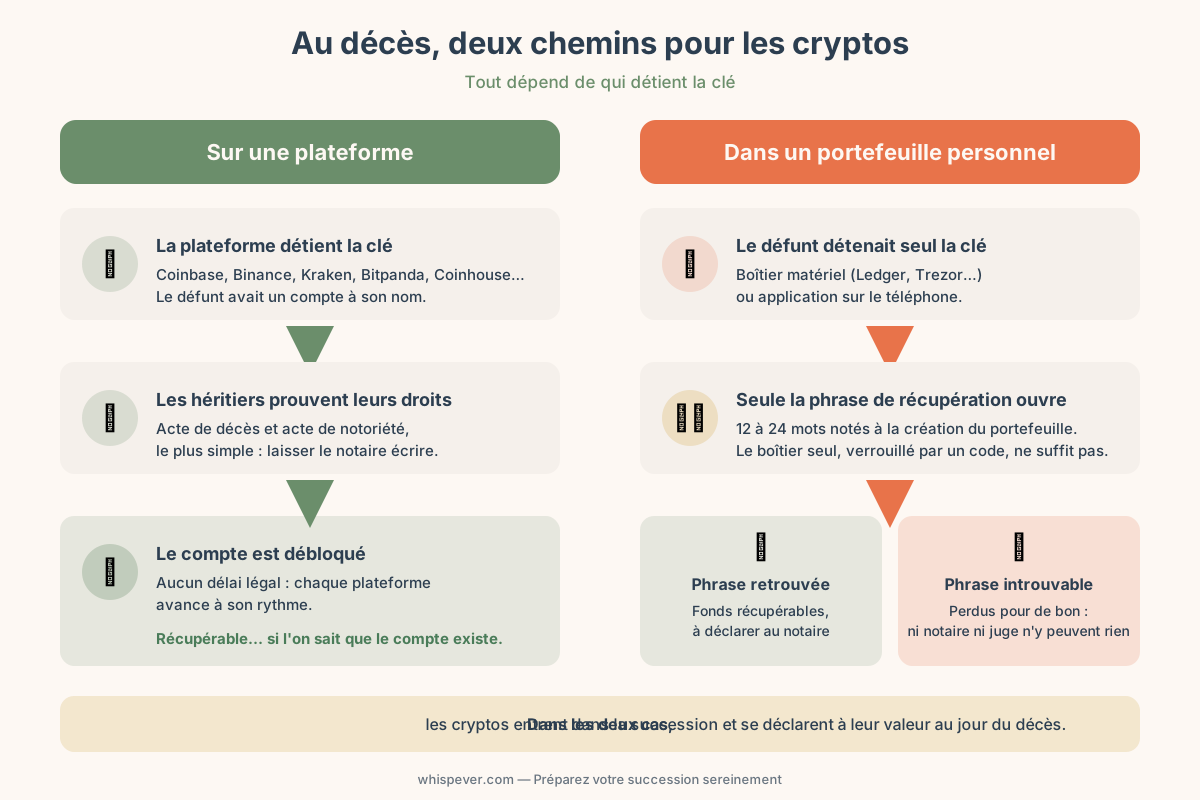
Deux façons de détenir des cryptos, deux successions qui n'ont presque rien à voir. Et bien souvent, la même personne avait un peu des deux.
Les cryptos ont été achetées sur Coinbase, Binance, Kraken ou Bitpanda (ou chez un acteur français comme Coinhouse), et elles n'en sont jamais sorties ? Alors les clés techniques, c'est la plateforme qui les tient. Le défunt, lui, avait simplement un compte à son nom, ouvert avec une pièce d'identité comme n'importe quel compte en ligne.
Pour les héritiers, ça ressemble beaucoup à une banque en ligne. Il faut prouver le décès et sa qualité d'héritier, puis attendre que la plateforme débloque le compte, ce qui prend plus de temps qu'à l'agence du coin, surtout quand le formulaire est planqué trois clics sous la rubrique d'aide. Mais ça aboutit. L'argent reste récupérable tant que quelqu'un sait que le compte existe.
L'autre cas, c'est l'auto-conservation. Le défunt a sorti ses cryptos de la plateforme pour les garder lui-même, sur un boîtier matériel (Ledger, Trezor et consorts) ou dans une application sur son téléphone. Aucune entreprise ne tient alors de compte à son nom. Il y a une adresse sur la blockchain, consultable par tout le monde. Et une clé privée que lui seul connaissait.
Cette clé prend presque toujours la forme d'une phrase de récupération (on dit aussi « seed ») : 12 à 24 mots anglais, notés le jour où le portefeuille a été créé. Qui a ces mots peut restaurer le portefeuille sur n'importe quel appareil, n'importe où. Sans eux... rien. Et le boîtier seul ne vaut guère mieux : il est verrouillé par un code PIN, et certains modèles s'effacent après quelques essais ratés.
C'est à cet endroit précis que le verrou technique écrase le verrou juridique. Le notaire peut établir que vous êtes l'unique héritier de ces deux bitcoins, le tribunal peut le confirmer par jugement. La blockchain, elle, s'en moque. Elle n'obéit qu'à la clé.
3,7 millions de bitcoins. C'est ce que la société Chainalysis tenait pour probablement perdu en 2020, faute du moindre mouvement depuis au moins cinq ans : près de 20 % des bitcoins en circulation à l'époque ! Tout ne vient pas des successions, loin de là, il y a aussi les mots de passe oubliés et les disques durs partis à la déchetterie. Mais une partie, si.
| Sur une plateforme | Dans un portefeuille personnel | |
|---|---|---|
| Qui détient la clé | La plateforme | Le défunt, et lui seul |
| Ce qu'il faut pour récupérer | Acte de décès, preuve de la qualité d'héritier, pièce d'identité | La phrase de récupération (12 à 24 mots) |
| Qui peut aider | Le service client de la plateforme, le notaire | Personne, sauf quelqu'un qui connaît la phrase |
| Délai | Aucun délai légal : chaque plateforme a le sien | Immédiat avec la phrase |
| Si rien n'a été préparé | Récupérable, à condition de savoir que le compte existe | **Perdu pour de bon** |
Vous êtes de l'autre côté. Votre père avait des cryptos, ou vous le soupçonnez, sans savoir où ni combien.
Seul, le notaire ne les trouvera pas. Son premier réflexe, c'est d'interroger le FICOBA, un fichier conçu bien avant l'arrivée des plateformes crypto pour recenser les comptes bancaires, banques en ligne comprises. Le portefeuille personnel, lui, n'est inscrit nulle part (c'est même tout son principe). Du coup, la recherche retombe sur la famille.
Les relevés bancaires d'abord. Un virement vers Coinbase ou vers un IBAN étranger que personne ne reconnaît, c'est souvent la première piste, et la plus solide. Puis la boîte mail. Les confirmations d'achat y dorment au milieu des lettres d'information qu'on archive sans les lire, et une recherche sur « bitcoin » ou « wallet » les fait remonter en trois secondes. Reste le téléphone, si vous arrivez à l'ouvrir : une application Ledger Live ou MetaMask sur l'écran d'accueil en dit plus long qu'un discours.
Viennent ensuite les objets. Un boîtier qui ressemble à une clé USB avec un petit écran, ou une plaque de métal gravée rangée avec les papiers importants. Et parfois une simple feuille couverte de mots anglais sans aucun rapport entre eux (« orange », « tribe »...), qu'on prendrait volontiers pour une liste de courses ratée. Celle-là, surtout, ne la jetez pas. Ne la tapez nulle part non plus, on y revient plus bas.
Tiens, une piste que presque personne n'explore, alors qu'elle dort peut-être dans un classeur du salon : les vieilles déclarations de revenus. Plus de 305 € de cryptos revendues dans l'année ? Formulaire 2086 obligatoire, plus-value ou pas. Le plus parlant, c'est l'autre : le 3916-bis, que doit remplir chaque année quiconque a un compte sur une plateforme établie à l'étranger, et qui nomme cette plateforme noir sur blanc. Le fisc, lui, garde tout.
Le plus simple, franchement, c'est de laisser le notaire écrire à la plateforme. Il a déjà l'acte de décès et l'acte de notoriété, les deux pièces que tout service successions réclame, et c'est lui qui centralise l'actif. Certaines plateformes ont un formulaire prévu pour ça. D'autres vous renverront vers le service client, avec la patience que ça suppose.
Encore faut-il que la plateforme soit toujours là. Le règlement européen MiCA a sifflé cet été la fin de la période de transition : une plateforme qui sert des clients français doit désormais être agréée, et toutes ne l'ont pas été. Si celle du défunt a quitté le marché, le dossier se complique sérieusement. Deux minutes sur le site de l'AMF suffisent pour vérifier son statut, autant les prendre avant d'envoyer quoi que ce soit.
Aucun délai légal, en revanche. Chaque plateforme avance à son rythme, et celles qui sont installées à l'étranger traitent parfois le dossier en anglais, depuis un autre fuseau horaire.
Vous avez la phrase de récupération ? Les cryptos sont récupérables. Faites-vous aider par une personne de confiance qui connaît le sujet, et gardez une trace écrite de chaque étape pour le notaire. Ces cryptos appartiennent à la succession, donc à tous les héritiers, celui qui a trouvé la feuille compris. Les garder pour soi sans rien dire à ses cohéritiers, ça porte un nom : le recel successoral, et il fait perdre sa part sur les biens cachés.
Le boîtier sans la phrase, c'est une autre histoire. Aucun moyen de contourner le code PIN. Chaque essai raté vous rapproche de l'effacement, alors pas question de tester au hasard les dates de naissance de toute la famille. Mieux vaut fouiller d'abord pour retrouver la phrase, qu'on déniche parfois dans une enveloppe au fond d'un classeur ou entre les pages d'un vieux dictionnaire.
Et si vous n'avez rien du tout... il faut l'accepter. Le portefeuille restera consultable, solde compris, sans que personne puisse y toucher. Donnez au notaire tout ce que vous savez, c'est à lui de voir comment traiter ce portefeuille fantôme dans la déclaration.
Un « expert en récupération de cryptos » qui vous répond dans l'heure, puis réclame un acompte pour « lancer les recherches »... Le scénario est rodé. Et quelqu'un qui vient de perdre son père, puis tombe sur une somme bloquée, ne réfléchit pas comme d'habitude. L'AMF classe ce genre d'offre parmi les arnaques à la récupération de fonds, et rappelle qu'elle-même ne démarche jamais personne pour récupérer de l'argent. Un appel « de la part de l'AMF » ? C'est déjà l'arnaque. Et votre phrase de récupération ne sort pas de la maison. Même en partie.
Une fois repérées, les cryptos rejoignent la déclaration de succession, à déposer dans les six mois qui suivent le décès (pour un décès en France métropolitaine). Elles y figurent pour leur valeur en euros au jour du décès. Même si les héritiers ne vendent qu'un an plus tard, à un tout autre cours, c'est cette date-là que retient le fisc. Une seule date, donc. Et pas forcément la plus arrangeante.
En pratique ? Une capture d'écran horodatée du cours ce jour-là, prise sur une source reconnue et glissée dans le dossier. Le notaire en a besoin tout de suite pour l'inventaire du patrimoine qu'il dresse de toute façon, et le fisc voudra peut-être la revoir des années plus tard.
Un cours de crypto peut s'effondrer entre le décès et la signature chez le notaire. Les droits, eux, ne bougent pas d'un centime : calculés sur la valeur du jour du décès, payés en euros, quoi qu'il arrive au cours entre-temps. Prenons 80 000 € de bitcoins au décès. Six mois plus tard, le portefeuille n'en vaut plus que 50 000. La facture porte toujours sur 80 000 €... alors que 30 000 se sont envolés en route. Pas de quoi rire. C'est pour ça que certains héritiers vendent une partie assez tôt, histoire de mettre de côté de quoi payer.
Un bitcoin acheté 3 000 € en 2017 et déclaré 60 000 € au décès : pour l'héritier qui le revend, il a coûté 60 000 €. Les 57 000 € de gain accumulés par le défunt sortent purement et simplement du calcul de l'impôt sur la plus-value (c'est l'article 150 VH bis du code général des impôts qui le prévoit). Joli cadeau, qu'on découvre en général chez le notaire.
Le revers de la médaille est moins intuitif : sous-évaluer les cryptos pour alléger les droits, c'est aussi baisser son propre prix d'acquisition. Donc payer davantage d'impôt sur la plus-value le jour de la revente. Sans parler du redressement si le fisc s'en aperçoit. Bref, autant déclarer juste.
Un NFT se transmet comme une crypto : c'est un jeton rangé dans un portefeuille, avec exactement le même verrou technique. Deux particularités quand même. Sa valeur est souvent difficile à établir, faute de marché régulier (la dernière vente d'un jeton peut remonter à deux ans), et il faudra une estimation argumentée, discutée avec le notaire. Et posséder le jeton ne donne pas les droits d'auteur sur l'image ou l'œuvre associée. Ceux-là suivent leurs propres règles, et restent en général à l'artiste.
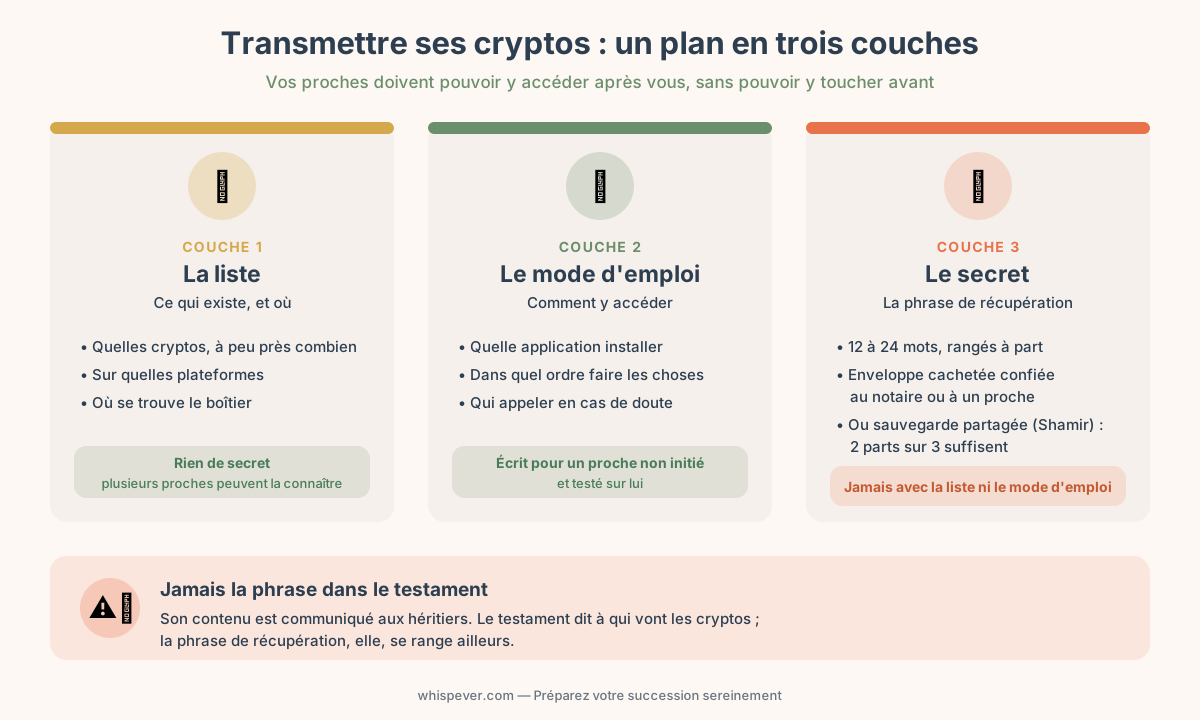
Si c'est vous qui détenez des cryptos, la vraie difficulté est là. Vos proches doivent pouvoir y accéder après vous. Pas avant. Et sans que la clé traîne dans un endroit où un cambrioleur (ou un neveu un peu trop curieux) tomberait dessus en ouvrant le mauvais tiroir. Les cryptos, ce n'est qu'une ligne de votre patrimoine numérique. Mais c'est celle où la moindre erreur coûte le plus cher.
Un testament, ça finit toujours par circuler. Le notaire en adresse une copie au greffe du tribunal, puis il en fait connaître les dispositions aux héritiers (y compris le cousin qu'on n'a pas vu depuis dix ans). Y recopier votre phrase de récupération ? Autant la photocopier pour toute la famille. C'est d'ailleurs l'un des conseils de base de Cryptoasset Inheritance Planning, le guide que l'avocate américaine Pamela Morgan a consacré à l'héritage crypto en 2018 : les clés n'ont rien à faire dans le testament.
Le testament dit la volonté : « je lègue mes bitcoins à ma fille ». La phrase de récupération, elle, se range ailleurs.
La première couche, c'est la liste. Quelles cryptos, à peu près combien, sur quelles plateformes, dans quel portefeuille, et où se trouve le boîtier. Rien de secret là-dedans, plusieurs proches peuvent la connaître. Pour quelqu'un qui n'a que des comptes sur plateforme, cette couche suffit presque à elle seule : les héritiers sauront quoi réclamer, et à qui. Elle a toute sa place dans le document plus large où l'on consigne ses volontés numériques.
Deuxième couche : le mode d'emploi. Écrit pour votre sœur, celle qui n'a jamais ouvert une application bancaire de sa vie (chaque famille a la sienne). Quelle application installer et dans quel ordre, puis qui appeler en cas de doute : l'ami qui vous a fait acheter vos premiers bitcoins fera très bien l'affaire.
Et puis le secret lui-même. La phrase, rangée à part, là où ni la liste ni le mode d'emploi ne se trouvent.
La solution la plus simple reste l'enveloppe cachetée, confiée au notaire ou à une personne de confiance, avec la mention de son existence dans le mode d'emploi. Rien de technique. Ça tient la route pour la plupart des patrimoines. Pour vos autres accès (mails, téléphone), la question du support se pose autrement, et on a détaillé à part où noter ses mots de passe.
Il existe aussi une astuce franchement élégante, la sauvegarde partagée dite de Shamir. La phrase est remplacée par plusieurs parts, et il suffit d'en réunir une partie pour tout restaurer, par exemple deux sur trois. Votre fille en garde une, le notaire une autre. La troisième reste chez vous. Une part seule ne dit rien à celui qui la trouve, et vous pouvez en égarer une sans rien perdre. Certains boîtiers le proposent d'origine. Le portefeuille multisignature va encore un cran plus loin (deux clés sur trois pour déplacer les fonds), mais là, on entre dans une configuration qui demande un vrai accompagnement.
Découper soi-même sa phrase en trois morceaux de huit mots, en revanche, c'est la fausse bonne idée par excellence. Il suffit d'égarer un seul morceau pour que les deux autres ne servent plus à rien, et un morceau de papier, ça se perd vite entre deux déménagements.
Reste à vérifier que tout ça marche. Faites lire le mode d'emploi à votre sœur (oui, celle-là) et demandez-lui ce qu'elle ferait. Si elle cale à la deuxième ligne, vos héritiers caleront aussi.
Le petit boîtier noir au fond du tiroir n'a rien de mystérieux. Il lui manque juste, à côté, les quelques lignes qui disent à quoi il sert et où chercher la suite.
Pour des cryptos sur plateforme, le nom de la plateforme suffit presque. Le portefeuille personnel demande davantage : la phrase de récupération rangée ailleurs, plus un mode d'emploi qu'on peut suivre sans être initié. Une succession de cryptomonnaies se prépare donc surtout de son vivant, avec une enveloppe et une heure devant soi. Le reste, le notaire sait faire.