Droits de succession neveu nièce : 55 %, ou beaucoup moins
10/28/2026
Loading...
10/28/2026
100 000 € laissés à un neveu. Il en touchera 49 382. Le reste part au Trésor public.
Les droits de succession d'un neveu ou d'une nièce, c'est l'un des tarifs les plus lourds du barème pour un membre de la famille. Plus lourd que pour un frère, bien plus que pour un enfant. Et c'est souvent sur eux que tombe l'héritage d'un oncle ou d'une tante sans enfant.
Deux lecteurs, donc. Celui qui prépare, et qui voudrait que son neveu garde un peu plus que la moitié. Et celui qui vient d'apprendre qu'il hérite, et qui aimerait connaître la facture avant le rendez-vous chez le notaire. Bonne nouvelle pour l'un comme pour l'autre : le taux de 55 % n'est pas aussi automatique qu'il en a l'air (il change selon la place du neveu dans la famille).
La règle tient en une ligne. Chaque neveu, chaque nièce, déduit 7 967 € de ce qu'il reçoit (article 779 du Code général des impôts), puis paie 55 % sur tout le reste. Pas de tranches. Le premier euro taxable et le millionième passent à la même moulinette, celle que l'article 777 réserve aux parents jusqu'au quatrième degré.
Reprenons les 100 000 €. On retire l'abattement : 92 033 € taxables. À 55 %, ça fait 50 618 € de droits. Le neveu garde 49 382 €. Autant dire que l'État hérite plus que lui.
Deux détails qu'on oublie. L'abattement est gelé : aucune revalorisation, le chiffre ne bouge plus d'une année sur l'autre (l'inflation, elle, continue sa route). Et il vaut aussi pour les donations, au même taux de 55 %. On y revient plus bas, parce que c'est là que les choses deviennent intéressantes.
Le tarif « de base » ne vaut pourtant pas pour tous les neveux. Selon la façon dont il arrive dans la succession, et selon le côté de la famille d'où il vient, un neveu peut payer 35, 55 ou 60 %.
| Situation | Abattement | Taux |
|---|---|---|
| Neveu ou nièce qui hérite de son chef (ou légataire) | 7 967 € | 55 % |
| Neveu qui représente son parent décédé ou renonçant | 15 932 € à partager entre les enfants du parent représenté | 35 % jusqu'à 24 430 €, puis 45 % |
| Petit-neveu ou petite-nièce | 1 594 € | 55 % |
| Neveu par alliance (neveu du conjoint) | 1 594 € | 60 % |
Pas forcément. Et c'est la première surprise, avant même de parler d'impôt.
Sans enfant ni conjoint, la loi appelle vos parents, vos frères et vos sœurs. Les neveux, eux, viennent en seconde ligne : ils n'héritent que si leur propre parent est mort avant vous, ou s'il renonce à la succession. Ils prennent alors sa place, et sa part.
Prenons Jeanne. Veuve, pas d'enfant, ses parents disparus, deux frères bien vivants. À son décès, sans testament, ce sont eux qui héritent, moitié-moitié. Sa nièce préférée, celle qui passe tous les dimanches ? Rien. Pas un euro, pas une cuillère. Dans une famille comme celle de Jeanne, savoir qui hérite de vous se joue frère par frère : qui est encore en vie, qui ne l'est plus. Pour le reste, c'est l'ordre complet des héritiers fixé par le Code civil qui tranche.
Moralité : pour transmettre à un neveu dont le parent est vivant, il faut l'écrire. Un testament suffit. Ou une assurance-vie, qui va plus loin, on y vient. Sinon, la loi décide à votre place, et elle n'a jamais entendu parler de la nièce du dimanche.
Quand un neveu vient à la place de son père ou de sa mère décédé, le fisc le traite comme s'il était ce frère ou cette sœur. C'est la représentation. Il passe alors au barème entre frères et sœurs. 35 %. Puis 45 % au-delà de 24 430 € taxables. Et l'abattement grimpe à 15 932 €, à partager s'ils sont plusieurs enfants du parent disparu.
Dix à vingt points de moins que le tarif neveu selon la tranche, ça se voit tout de suite. Un oncle laisse 200 000 € à partager entre son frère vivant et le fils de son autre frère, décédé. Le neveu reçoit 100 000 €. Par représentation, il paie environ 35 388 € au lieu de 50 618. Plus de 15 000 € gardés, pour la même somme.
Sauf que.
La représentation suppose plusieurs « souches », c'est-à-dire plusieurs frères et sœurs du défunt dont descendent des héritiers. L'oncle n'avait qu'un seul frère, mort avant lui ? Alors ses enfants ne représentent personne, ils héritent de leur propre chef, au tarif neveu. Un excès de zèle de l'administration ? Même pas. La Cour de cassation l'a jugé noir sur blanc (1re chambre civile, 14 mars 2018, n° 17-14.583), et l'a redit l'année suivante dans une affaire de neveu.
Votre oncle n'avait qu'un frère, votre père, décédé avant lui. Vous héritez de tout, oui. Mais le tarif frère-sœur, lui, vous passe sous le nez, et sur 200 000 € la différence se compte en dizaines de milliers d'euros : 105 618 € de droits au lieu d'environ 80 000. Le genre de nouvelle qu'on préfère apprendre avant de signer chez le notaire.
Un dernier piège, plus discret. La représentation n'existe que dans la succession légale. Un neveu désigné par testament alors que son père est vivant, c'est un légataire comme un autre, et le fisc le range au tarif neveu sans discuter.
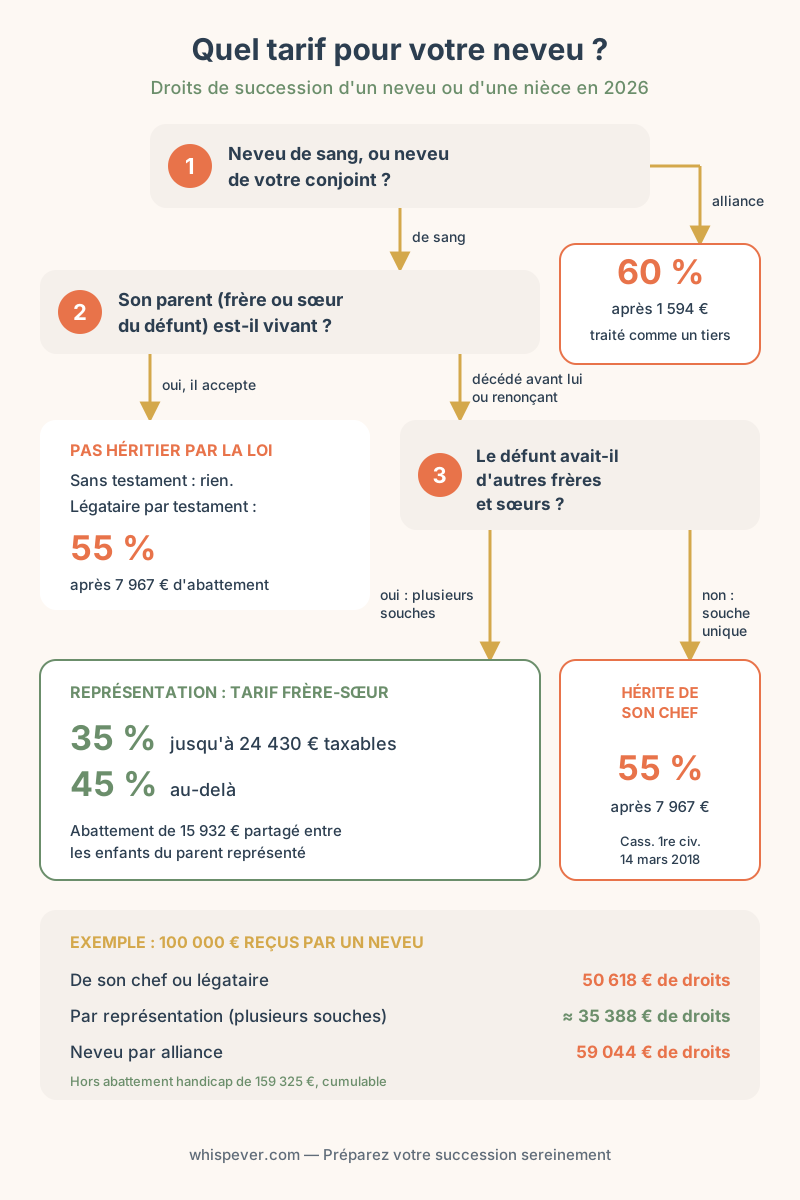
Il vous appelle « tonton » depuis trente ans et vient tondre la pelouse tous les printemps. Sur les photos de Noël ? Partout. Le neveu de votre épouse, pour le fisc, c'est pourtant un inconnu. Le lien par alliance ne crée aucune parenté, alors il paie 60 % après 1 594 € d'abattement, exactement comme un ami de la famille ou un voisin. Le cas typique ? Un couple sans enfant, le mari part le premier, sa femme hérite de lui, puis décède à son tour en léguant tout aux neveux des deux côtés. Ceux du mari paieront 60 %, ceux de l'épouse 55 %.
Le petit-neveu, lui, reste dans la famille. Quatrième degré, donc 55 %. Mais l'abattement de 7 967 € ne vise que les neveux et nièces : le petit-neveu se contente des 1 594 € de droit commun. Sauf s'il représente son parent, là encore.
Et l'adoption ? L'idée revient sur tous les forums : « j'adopte mon neveu, il paiera comme un fils ». En adoption simple, raté. L'article 786 du CGI ignore le lien adoptif, et le neveu adopté reste taxé... comme un neveu. Il y a bien une exception, mais elle suppose une vraie histoire : l'oncle qui a pris l'enfant chez lui et l'a élevé, au moins cinq ans avant ses 18 ans (ou dix ans en tout, majorité comprise). Là, oui, le régime parent-enfant s'ouvre. Pour gratter de l'impôt sur le tard, non.
Dernier cas, et celui-là joue en faveur du neveu. Si un handicap l'empêche de travailler normalement, il ajoute 159 325 € à son abattement. Le calcul n'a alors plus rien à voir.
Rien de ce qui suit ne se rattrape après le décès. C'est de son vivant que l'oncle ou la tante agit.
Et de loin. Les sommes versées avant vos 70 ans sortent hors succession, avec un abattement de 152 500 € par bénéficiaire. Votre neveu peut recevoir 100 000 € sans payer un centime. Au-delà, il paie 20 % (31,25 % au-dessus de 700 000 €), ce qui reste bien loin des 55 %.
Après 70 ans, c'est moins généreux : un abattement unique de 30 500 € pour tous les bénéficiaires, tous contrats confondus, puis le barème habituel, 55 % pour un neveu. Seuls les versements comptent, les intérêts accumulés passent entre les gouttes. Les deux régimes ont leurs subtilités (clause, primes « manifestement exagérées »...), elles sont toutes dans la fiscalité de l'assurance-vie au décès.
L'abattement de 7 967 € vaut aussi pour une donation. Seul, c'est maigre. Mais si vous n'avez ni enfant ni petit-enfant, un deuxième abattement vient s'y ajouter : le don familial de sommes d'argent, 31 865 € exonérés (article 790 G), à condition d'avoir moins de 80 ans et que votre neveu soit majeur. Soit 39 832 € transmis sans droits. Et quinze ans plus tard, rebelote : c'est la même horloge que le rappel fiscal des quinze ans, et le compteur repart (de quoi donner deux fois, pour peu qu'on s'y prenne tôt).
Tiens, une fenêtre qui se referme bientôt. Jusqu'au 31 décembre 2026, un don d'argent jusqu'à 100 000 € peut être exonéré s'il sert à acheter un logement neuf ou à financer une rénovation énergétique (article 790 A bis). Le neveu y a droit, mais seulement si le donateur n'a pas de descendant. Un projet de travaux qui dort dans un tiroir ? C'est le moment de le ressortir.
Pour un patrimoine plus large, il y a un montage que peu de gens connaissent, et c'est bien dommage. Le principe ? Vous léguez l'ensemble à une association ou une fondation reconnue d'utilité publique dont l'objet l'exonère de droits. À charge pour elle de verser une somme nette à votre neveu, et de payer ses droits à sa place.
Sur 80 000 € destinés à un neveu, il reçoit 80 000 €. Pas 40 400. L'association garde le reste pour sa cause, et le fisc encaisse la même chose que sans montage. Pour la rédaction de la clause et le choix de l'association, voyez le legs avec charge pas à pas.
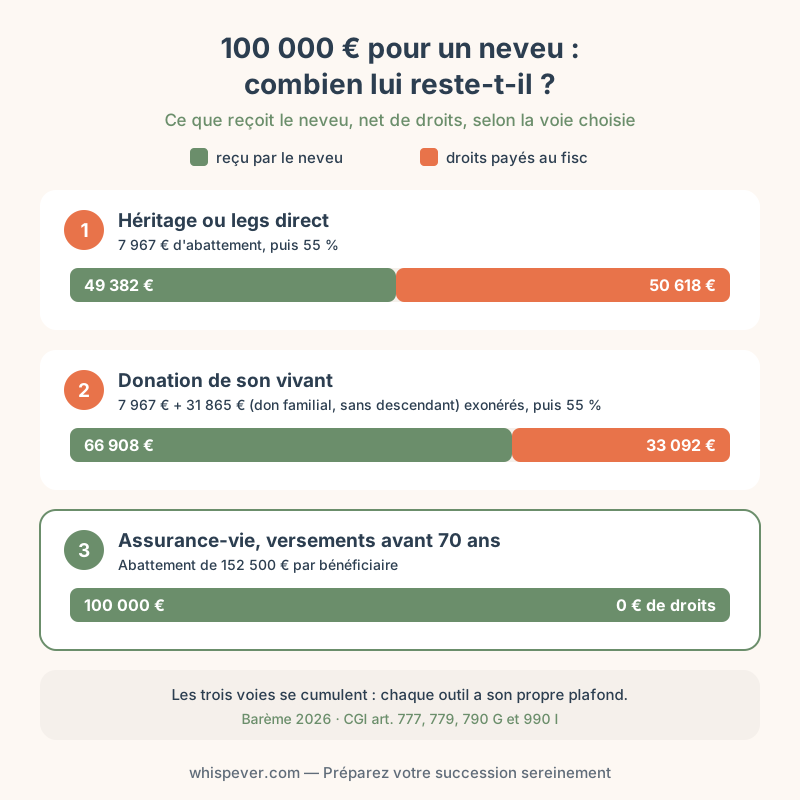
Une tante de 65 ans qui place 150 000 € sur une assurance-vie en désignant sa nièce comme bénéficiaire et lui donne 39 832 € la même année transmet près de 190 000 € sans un euro de droits. Chaque outil a son propre plafond.
On l'a vu avec Jeanne : un neveu qui n'est pas héritier légal ne reçoit que ce qui est écrit. Le testament olographe suffit (entièrement de votre main, avec une date et une signature), encore faut-il qu'on le trouve. Même chose pour la clause bénéficiaire d'une assurance-vie. « Mes neveux », ça prête à discussion. « Mon neveu Paul Martin, né le 3 mai 1985 », beaucoup moins.
La scène, on la connaît. Un samedi après-midi, le neveu vide le secrétaire de sa tante. Des relevés de banque, des cartes postales ficelées par paquets... rien qui ressemble à un contrat. Six mois plus tard, c'est un courrier d'assureur qui lui apprend qu'il y en avait un à son nom.
Les 49 382 € du début (ce qui restait au neveu sur 100 000 € d'héritage), une assurance-vie alimentée avant 70 ans peut les transformer en 100 000 €. Les droits de succession d'un neveu ou d'une nièce comptent parmi les plus lourds de la famille, c'est vrai. Mais ils se préparent. Du vivant de l'oncle ou de la tante, s'entend. Reste une vérification avant de compter sur le tarif frère-sœur : combien de frères et sœurs avait le défunt ? Une question bête. Plus de 15 000 € d'écart sur 100 000 €, quand même.