Taxe foncière après un décès : qui paie, et quand ?
10/7/2026
Loading...
10/7/2026
L'enveloppe est arrivée fin août, comme tous les ans. Même logo bleu, même format. Le nom imprimé dessus, c'est celui de votre mère, morte au printemps. Et la date limite tombe à la mi-octobre.
Oui, la taxe foncière reste due après un décès. En entier, pour toute l'année, même si votre mère n'a pas vu l'été. L'administration ne s'est pas trompée (on a pourtant envie de le croire, devant ce courrier) : l'avis est une dette de la succession, et quelqu'un doit la régler. Reste à savoir qui. Et surtout avec quel argent, puisque son compte est bloqué.
Jeudi 15 octobre 2026, minuit. C'est la limite pour payer par chèque ou par virement (en espèces aussi), et seulement si l'avis ne dépasse pas 300 €. Au-dessus, pas le choix : on paie en ligne ou par prélèvement. En ligne, justement, on gagne cinq jours, jusqu'au mardi 20 octobre à minuit.
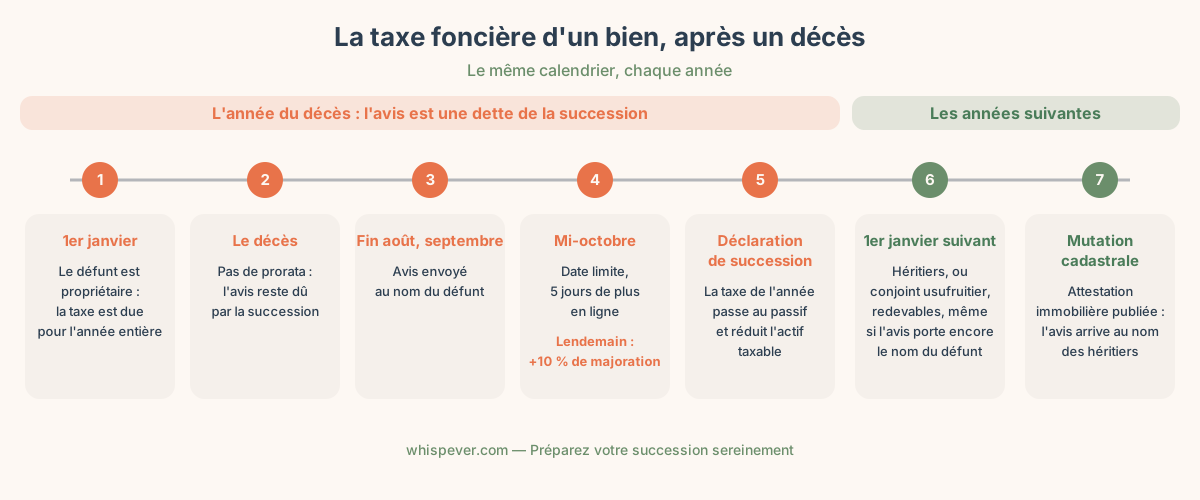
Tout se décide un seul jour : le 1er janvier. C'est la situation du bien à cette date qui compte, et la taxe est due pour l'année entière (article 1415 du code général des impôts). Pas de prorata. Un décès le 3 janvier n'y change rien, puisque deux jours plus tôt le défunt était propriétaire. L'avis de l'année est pour sa succession. Dur, mais limpide.
Le nom sur l'enveloppe tient à une lenteur bien française. Le fisc continue d'imposer l'ancien propriétaire tant que la « mutation cadastrale » n'est pas faite (article 1403 du même code), autrement dit tant que le notaire n'a pas publié l'attestation immobilière qui transfère le bien aux héritiers. Ça prend des mois. D'où un deuxième avis, parfois, encore adressé au défunt l'année suivante.
Ce deuxième avis n'a pourtant plus le même statut. Pour un décès un 28 décembre, la maison appartient aux héritiers dès le 1er janvier suivant, et l'avis de la nouvelle année devient leur affaire. Nuance byzantine ? Elle pèse au moment de la déclaration de succession.
Dès le décès, les héritiers deviennent propriétaires ensemble. On appelle ça l'indivision, et la charge suit la part de chacun : trois enfants à égalité, un tiers chacun. Facile. Avec un conjoint survivant qui hérite aussi, les fractions deviennent nettement moins rondes, et le simulateur qui hérite, et dans quelle proportion donne les parts exactes avant de diviser l'avis.
Ce partage, le Trésor public ne le fait pas pour vous : un avis unique, un paiement attendu. En pratique, un héritier règle tout et les autres le remboursent... ou pas. Il garde donc son justificatif, et la somme lui sera due au partage, quelle que soit l'humeur de ses frères et sœurs. Si l'indivision tourne au bras de fer, on peut toujours sortir de l'indivision successorale. Pas avant le 20 octobre, en revanche.
Cas très courant : le conjoint survivant a pris l'usufruit, les enfants la nue-propriété. La taxe foncière, c'est alors pour lui (article 1400 du CGI). Pas tout de suite, cela dit. L'avis de l'année du décès reste à la charge de la succession, et le conjoint ne prend le relais qu'à partir de l'année qui suit. Pour le reste, le partage des charges entre usufruitier et nu-propriétaire réserve d'autres surprises. Les gros travaux, par exemple, ne sont pas pour lui.
Si vous avez plus de 75 ans au 1er janvier et des revenus sous un plafond, vous ne payez pas de taxe foncière sur votre résidence principale (article 1391 du CGI). Pareil à tout âge pour qui touche l'allocation de solidarité aux personnes âgées, l'ancien minimum vieillesse. Entre 65 et 75 ans, toujours sous plafond, c'est un dégrèvement de 100 € (article 1391 B). Pas de quoi pavoiser. Ça se prend quand même.
L'avis de l'année du décès suit encore la situation du couple au 1er janvier. Pour la suite, en revanche, tout se recalcule sur vous seul : votre âge, et des revenus que vous déclarez désormais sans votre conjoint. Résultat ? Une veuve de 78 ans avec une petite pension peut ne plus rien devoir. Enfin, presque. La taxe d'ordures ménagères, elle, échappe à l'exonération.
| Votre situation | Avis de l'année du décès | Avis des années suivantes |
|---|---|---|
| Plusieurs héritiers | Dette de la succession, réglée par un héritier ou par le notaire | Les héritiers, chacun selon sa part, jusqu'au partage |
| Conjoint survivant usufruitier | Dette de la succession | Le conjoint, seul |
| Conjoint survivant au-delà de 75 ans, aux revenus modestes | Selon la situation du couple au 1er janvier | Exonération possible, selon ses propres revenus |
| Tous les héritiers renoncent | Dette de la succession, devenue vacante | Le curateur nommé par le juge, jusqu'à la vente |
Une SCI, ou une vieille donation avec réserve d'usufruit ? Là, tout ce qui précède peut tomber. Dans ces montages, le redevable n'est plus forcément celui qu'on croit, et le notaire (ou le service des impôts fonciers indiqué sur l'avis) tranchera bien mieux qu'un article de blog.
Le compte de votre mère est gelé depuis que la banque a appris le décès. Si elle était mensualisée, la banque a pu rejeter ses prélèvements, et au deuxième rejet la mensualisation s'arrête. Le solde attend. Conjoint ou partenaire de Pacs ? Le contrat de prélèvement des impôts locaux peut être maintenu (impots.gouv.fr le prévoit). Pratique, tant que le compte tourne.
Le plus simple, c'est le notaire, quand il est déjà saisi et qu'il détient des fonds de la succession : avec l'accord des héritiers, il règle l'avis. Envoyez-lui une copie dès réception, échéance entourée au stylo, parce qu'en octobre il croule sous les mêmes avis que vous.
Pas de notaire, ou pas d'argent chez lui ? Direction la banque de votre mère. Elle peut payer elle-même certaines dettes urgentes de la succession, et les impôts en font partie. À une condition : qu'un héritier en ligne directe le lui demande, avis d'imposition à l'appui. Un enfant, par exemple. C'est le même mécanisme que pour les obsèques, et ce que devient le compte bancaire du défunt explique comment le déclencher.
Reste la solution la plus fréquente, de loin, parce qu'elle ne demande l'accord de personne : un héritier sort sa carte bancaire. Ça ne fait pas de lui un héritier acceptant pour autant. On y vient.
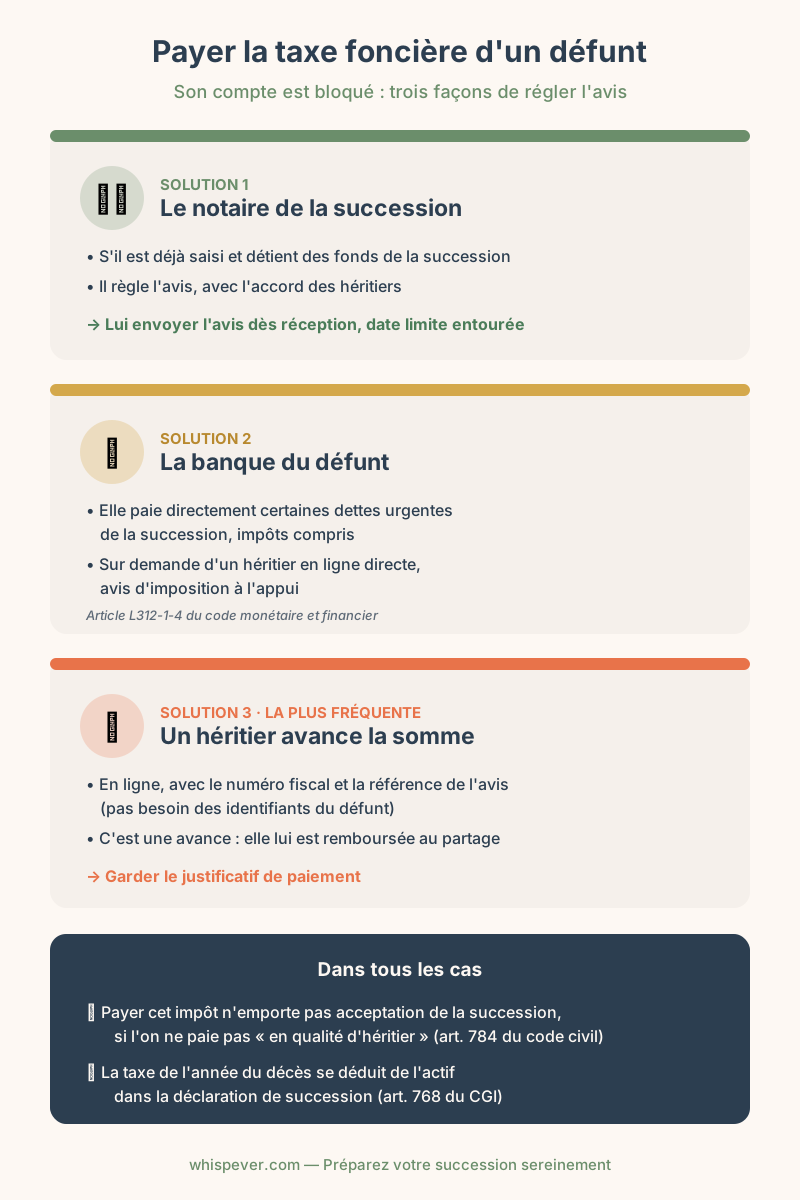
La taxe foncière de l'année du décès, le défunt la devait déjà au jour de sa mort. Elle entre donc au passif de la déclaration de succession (article 768 du CGI), ce qui diminue l'actif taxé et, avec lui, les droits. Ça ne fait pas des fortunes. Glissez quand même l'avis et la preuve de paiement dans le dossier du notaire.
Vous avez réglé l'avis de votre mère avec votre carte. Vous voilà héritier malgré vous ? Non. L'article 784 du code civil range « le paiement des impôts dus par le défunt » parmi les actes purement conservatoires, ceux qu'on peut accomplir sans accepter la succession. Une seule condition : ne pas se présenter comme héritier en payant. Pas de courrier signé « en ma qualité d'héritier », pas de demande pour que l'avis passe à votre nom.
Ce qui engage pour de bon, c'est autre chose. Vendre la voiture du défunt, par exemple, ou surtout signer chez le notaire l'acte qui vous transmet la maison. La succession tout entière vous fait peur ? Le choix entre accepter ou renoncer à une succession endettée, ça se tranche avant de signer quoi que ce soit.
Et si tous les héritiers renoncent ? La succession devient vacante. Dès qu'un créancier, ou un autre intéressé, saisit le juge, celui-ci en confie la gestion à l'administration du Domaine (oui, le nom fleure bon l'Ancien Régime). À elle de payer les dettes, taxe foncière comprise, avec ce que rapportent les biens. Pour les héritiers qui ont renoncé, l'histoire s'arrête là : la taxe foncière ne les regarde plus.
Le calendrier bouge peu d'une année sur l'autre. Les avis partent fin août ou en septembre, pour une date limite à la mi-octobre. Qui paie en ligne gagne cinq jours de sursis. Au-dessus de 300 €, le paiement en ligne ou par prélèvement devient obligatoire. Et le lendemain de l'échéance, la majoration tombe : 10 % (article 1730 du CGI). Pour un jour de retard ! Ça fait cher la journée.
En 2026, ça donne le jeudi 15 et le mardi 20 octobre.
Les identifiants de votre mère ? Inutiles. Le paiement en ligne d'impots.gouv.fr se contente du numéro fiscal et de la référence de l'avis, imprimés en haut de la première page, et l'argent part de votre propre compte. Inutile aussi d'écrire aux impôts pour annoncer un décès survenu en France, l'administration fiscale le sait déjà. Ce n'est pas le cas de tous les organismes à prévenir en cas de décès, loin de là.
Personne ne vous accordera de délai parce que la propriétaire est morte. Il faut le demander, et avant la date. Concrètement, on appelle le service des impôts dont le numéro figure sur l'avis, document sous les yeux, et on résume la situation en deux phrases : le décès, le compte bloqué. L'étalement, le service peut l'accepter comme le refuser. Après l'échéance, on discute avec une majoration déjà sur la table.
La taxe foncière après un décès, au fond, c'est surtout une affaire de date. Le reste se règle entre héritiers, reçus à l'appui.
Un dernier mot, pour plus tard. Le notaire vous demandera « le dernier avis de taxe foncière ». C'est souvent celui qu'on cherche une heure dans les tiroirs, entre les relevés de 2011 et la garantie d'un lave-linge disparu depuis longtemps. Le vôtre, vos enfants sauraient-ils où le trouver ?