Organismes à prévenir en cas de décès : liste et délais
9/16/2026
Loading...
9/16/2026
Entre quinze et vingt-cinq. C'est la fourchette qu'annoncent les listes d'organismes à prévenir en cas de décès qu'on trouve en ligne. Des lignes alignées à plat, sans hiérarchie, avec des délais qui changent d'un site à l'autre pour le même interlocuteur.
Devant cette liste, on se dit que tout est urgent. Et on se trompe.
Sauf qu'une partie de ces organismes est déjà au courant, sans que vous ayez levé le petit doigt. Et sur la vingtaine de délais qui circulent, quatre tiennent devant un texte de loi. Quatre. Il y a bien un courrier qui ouvre un droit, lui, un droit qui s'éteint au bout de six mois : celui-là, aucune des listes ne le signale. Si le décès date d'hier et que vous cherchez plutôt dans quel ordre s'enchaînent les démarches, du jour du décès aux six mois, c'est l'autre porte d'entrée.
Ici, on prend le problème par l'autre bout. Qui, par quel canal, avec quelle pièce, et ce que ça coûte si on laisse traîner.
Première bonne nouvelle, et elle compte : il n'y a aucune condition à remplir pour écrire à ces organismes. Pas besoin d'être héritier, ni même de la famille. Un courrier suffit, avec une copie de l'acte de décès dedans et deux lignes pour dire qui vous êtes par rapport au défunt. C'est le voisin ou la belle-fille qui s'y colle, dans bien des cas, parce que les enfants habitent à quatre cents kilomètres (et qu'il faut bien que quelqu'un ouvre le courrier).
Le tableau ci-dessous classe les interlocuteurs par famille. Pas par échéance : vous verrez plus loin pourquoi le classement chronologique est justement ce qui induit en erreur.
| Organisme | Par quel canal | Délai réel | Ce qui se passe si vous tardez |
|---|---|---|---|
| Mairie du lieu du décès | Sur place, ou par les pompes funèbres | **24 heures** si le décès a lieu en établissement de santé ou en Ehpad (art. 80 du code civil) ; **aucun délai fixé** à domicile | Sans acte de décès, aucune autre démarche ne peut démarrer |
| Employeur du défunt | Appel puis courrier au service RH | Quelques jours | Le solde de tout compte et l'éventuel capital décès d'entreprise restent en attente |
| France Travail | Espace personnel ou agence | Aucun délai légal | Les allocations versées après le décès sont réclamées à la succession |
| CPAM | Compte ameli ou courrier | Aucun délai légal | Les remboursements continuent et deviennent des indus ; la carte Vitale se restitue |
| CAF | Espace « Mon compte » ou courrier | Aucun délai légal | Les droits du foyer sont recalculés trop tard, et le trop-versé se rembourse |
| Retraite de base (Cnav, MSA, régimes spéciaux) | Courrier avec acte de décès | Aucun délai légal | Les pensions versées après le décès se récupèrent sur les héritiers |
| Retraite complémentaire (Agirc-Arrco, Ircantec) | Dossier **distinct** de la base | Aucun délai légal | Même mécanique, mais prévenir la base ne prévient pas la complémentaire |
| Mutuelle ou complémentaire santé | Courrier recommandé | Aucun délai légal, mais **6 mois** pour le maintien des ayants droit | Les cotisations continuent d'être prélevées, et le maintien pour les ayants droit se périme |
| Organisme de prévoyance | Courrier avec la référence du contrat | Selon le contrat | Le capital prévu n'est pas versé tant qu'aucun bénéficiaire ne se manifeste |
| Banque(s) du défunt | Courrier recommandé ou agence | **Aucun délai légal** | La carte reste utilisable et les prélèvements passent encore |
| Assureurs (habitation, auto, emprunteur) | Courrier recommandé | Aucun délai légal | La prime court, et la garantie peut ne plus jouer sur un logement vide |
| Bailleur ou syndic | Courrier recommandé | Aucun délai légal | Loyers et charges continuent de courir au nom du défunt |
| Fournisseurs et abonnements | Espace client ou courrier | Selon le contrat | Les prélèvements tombent, parfois suivis d'une relance au nom du défunt |
| Notaire | Rendez-vous | Avant l'échéance des 6 mois | La déclaration de succession a une date limite, et le retard se chiffre |
| Administration fiscale | Rien à faire pour le décès | 60 jours pour le conjoint | Le taux de prélèvement à la source reste calé sur l'ancienne situation du foyer |
Quinze lignes, et pourtant rien ne manque. Les listes qui en annoncent vingt-cinq comptent la box et le forfait mobile comme deux organismes distincts : tout le mystère est là. Une réserve, tout de même. Si le décès remonte à moins de deux jours et que vous n'avez même pas encore l'acte, les tout premiers gestes, ceux des vingt-quatre premières heures, passent avant ce tableau.
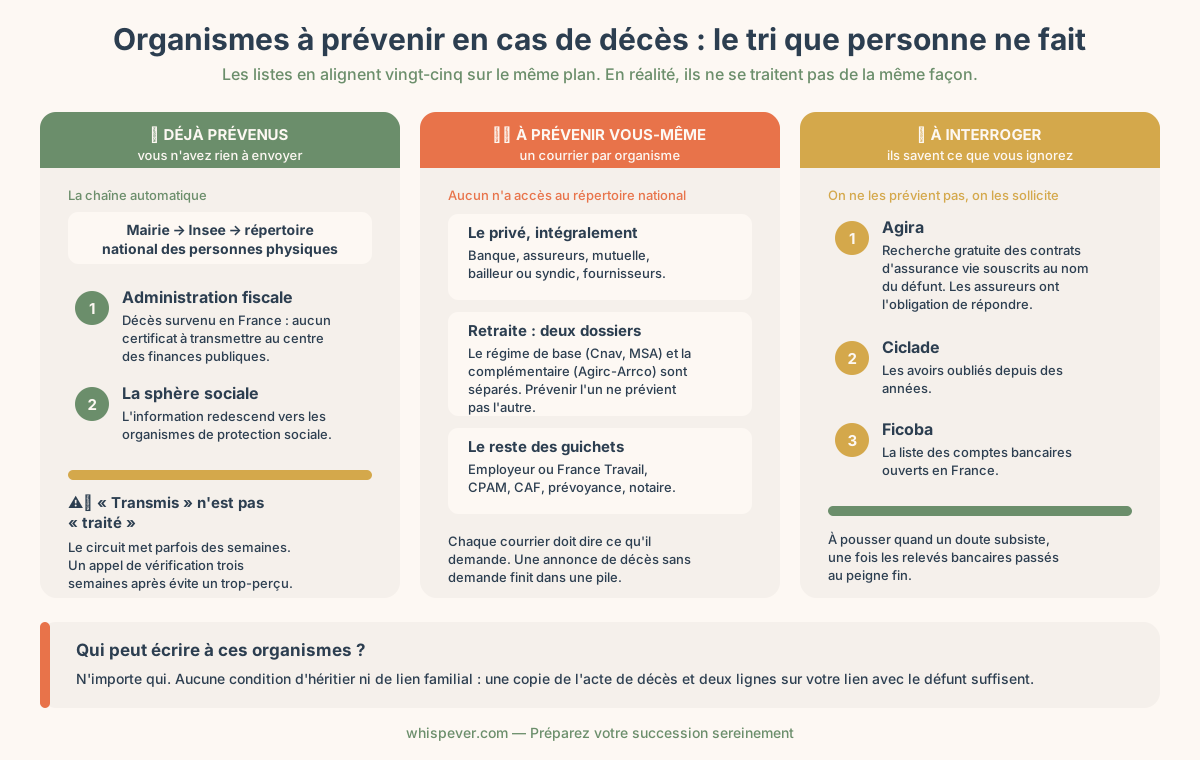
Quand la mairie enregistre le décès, l'information part à l'Insee, qui met à jour le répertoire national des personnes physiques (oui, ça existe), et de là elle redescend vers la sphère sociale. La mécanique est connue. Ce qui l'est moins, c'est jusqu'où elle va.
Le cas qui vaut vraiment le détour, c'est celui des impôts. L'administration fiscale est prévenue sans que vous ayez quoi que ce soit à envoyer : quand le décès a eu lieu en France, aucun certificat n'est à transmettre au centre des finances publiques. Écrire aux impôts pour annoncer la mort de votre père, c'est donc du temps perdu. Et personne ne vous le dit. Prévenue ne veut pas dire indulgente, en revanche : s'il était propriétaire, l'avis de l'année arrivera quand même à son nom, et la taxe foncière après un décès reste due en entier.
Du côté des pensions, ne comptez pas dessus. Le Service des retraites de l'État, celui qui paie les fonctionnaires à la retraite, exige qu'on le prévienne par courrier au centre de retraites, copie de l'acte de décès à l'appui. Sans ça, la pension continue de tomber, et elle se réclame ensuite. Un mot au passage sur une confusion très répandue : arrêter la pension, c'est une démarche. La réversion, c'est un dossier complet, avec ses pièces et ses conditions, qui n'a rien à voir.
Reste que « transmis » ne veut pas dire « traité ». Le circuit met parfois des semaines, et rien ne garantit qu'un versement s'arrête à la bonne date. Un appel de vérification à la caisse, trois semaines après, coûte dix minutes (moins, si vous avez le numéro de dossier sous la main) et évite un trop-perçu de quatre chiffres.
L'inverse mérite d'être martelé, parce que c'est là que les familles se font avoir. Votre banque n'apprendra jamais le décès par l'État. La mutuelle non plus, ni l'assureur habitation, ni le bailleur, ni l'opérateur mobile. Aucun de ces acteurs n'a le droit de consulter le répertoire national, et aucun ne le souhaite particulièrement : de leur point de vue, le contrat tourne et la facture part. Tout ce qui relève du privé passe par vous, sans exception.
Elle fait exactement deux choses : elle établit l'acte de décès, puis elle transmet l'information à l'Insee. Sa mission s'arrête là. Beaucoup de familles croient qu'en déclarant le décès au guichet, elles ont lancé une sorte de notification générale. C'est faux, et ça se paie en prélèvements.
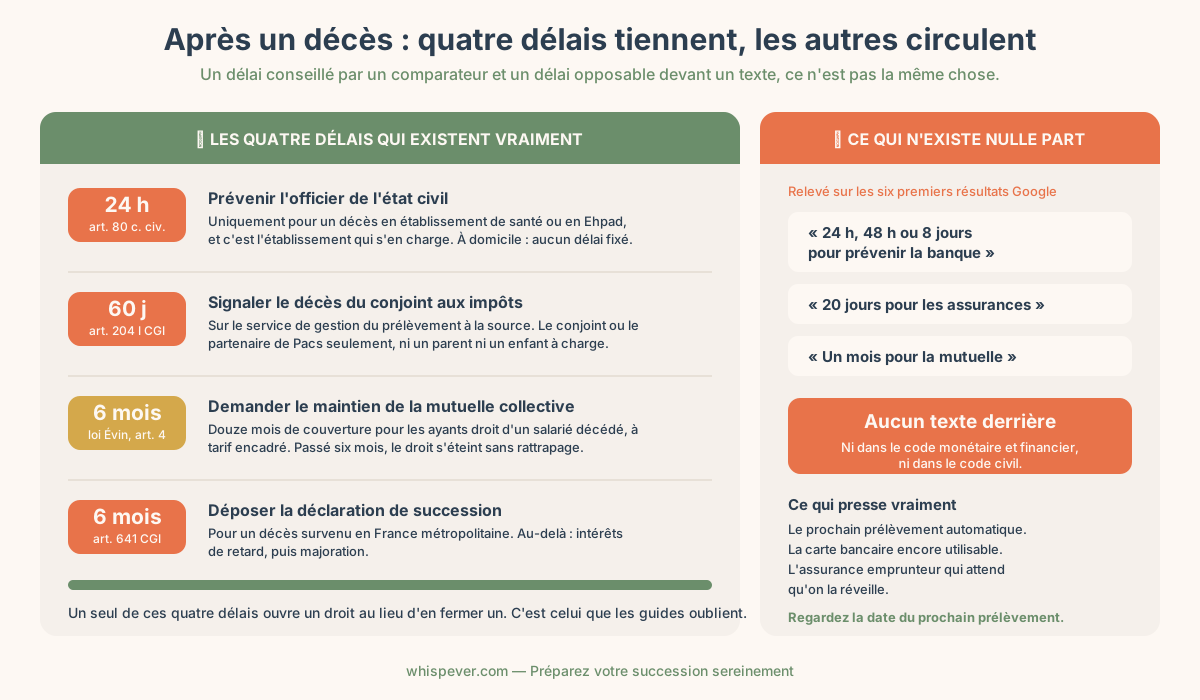
Ouvrez les six premiers résultats de Google sur cette question. Vous lirez qu'il faut prévenir la banque sous 24 heures. Ou sous 48. Ou sous 8 jours, ou dans le mois, selon le site où vous atterrissez. Quatre réponses différentes (pour une question à réponse unique), et pas un texte cité.
Pour une bonne raison : aucun texte n'impose de délai pour informer une banque d'un décès. Rien dans le code monétaire et financier, rien dans le code civil. Le délai n'existe pas.
Ce qui presse, alors ? Le prélèvement d'après-demain, déjà. La carte bancaire fonctionne encore, elle aussi, tant que l'établissement ignore tout. Et puis il y a l'assurance emprunteur, qui dort tant que personne ne la réveille. Voilà les vraies horloges. Aucune n'est juridique. Pour comprendre ce que devient le compte, et quand les fonds redeviennent accessibles, c'est une autre question, avec ses propres règles.
Bon. Les délais réellement opposables, eux, se comptent sur les doigts d'une main.
| Le délai | Sur quoi il porte | D'où il sort | Si on le rate |
|---|---|---|---|
| 24 heures | Prévenir l'officier de l'état civil d'un décès survenu en établissement de santé ou en Ehpad (c'est l'établissement qui s'en charge, pas la famille) | Article 80 du code civil | Hors établissement, aucun délai n'est fixé : l'acte est établi quand même, mais les obsèques ne peuvent pas être autorisées sans lui |
| 60 jours | Signaler le décès du conjoint sur le service de gestion du prélèvement à la source | Article 204 I du code général des impôts | Le taux reste calculé sur deux revenus, et la régularisation tombe l'année suivante |
| 6 mois | Demander le maintien de la couverture santé collective pour les ayants droit | Article 4 de la loi Évin du 31 décembre 1989 | Le droit s'éteint. Aucun rattrapage prévu |
| 6 mois | Déposer la déclaration de succession, pour un décès survenu en France métropolitaine | Article 641 du code général des impôts | Intérêts de retard, puis majoration |
Regardez bien la première ligne, au passage. Les fameuses 24 heures pour déclarer un décès, celles qu'on retrouve sur absolument tous les guides en ligne, sortent de l'article 80 du code civil et ne visent que les décès survenus en établissement de santé ou en Ehpad. Dans ce cas, c'est le directeur qui doit s'en charger. Pas vous. Pour un décès à domicile, aucun texte ne fixe de délai : ce qui vous presse, c'est l'autorisation d'obsèques, et elle suppose l'acte.
Un autre piège se cache sur la ligne des 60 jours. Le service en ligne des impôts ne gère qu'un seul cas de figure, celui du décès du conjoint. Pas celui d'un parent. Pas non plus celui d'un enfant compté à charge. Pour ceux-là, direction la messagerie sécurisée ou le centre des finances publiques, et personne ne vous prendra par la main pour vous y conduire.
« 8 jours pour la banque », « 20 jours pour les assurances » : posez-vous la question à chaque fois. La plupart du temps, personne ne sait d'où il sort. Le vrai coût de cette bouillie, c'est qu'à force de courir après des échéances imaginaires, on laisse filer celle qui compte vraiment. Les six mois de la loi Évin, tenez : cherchez-les dans les guides, vous ne les trouverez pas.
La pièce universelle, c'est la copie intégrale de l'acte de décès. Gratuite, délivrée en mairie sans justification, puisque l'acte de décès est un document public. Demandez-en une quinzaine du premier coup (oui, quinze) : chaque organisme garde la sienne, et revenir en mairie trois fois est une corvée dont vous vous passerez.
Après, ça se personnalise. La CPAM veut le numéro de sécurité sociale, la CAF le numéro d'allocataire. L'assureur, lui, réclame la référence du contrat et pas seulement son nom, ce qui suppose d'avoir mis la main sur les conditions particulières (celles que personne ne range jamais au bon endroit).
La banque est la plus exigeante du lot. Elle demande votre pièce d'identité et la preuve de votre lien de parenté, parce qu'elle engage sa responsabilité sur ce qu'elle vous laissera récupérer. Du coup, au-delà d'un certain montant, elle voudra un acte de notoriété, et celui-là se demande au notaire.
Le courrier lui-même n'a pas besoin d'être long. Il lui faut :
Ce dernier point est celui qu'on oublie. Un courrier qui annonce un décès sans rien réclamer finit dans une pile en attente de traitement, pendant que les cotisations continuent de tomber. Écrivez ce que vous voulez obtenir : l'arrêt du versement, la résiliation au jour du décès. Le remboursement du prorata déjà prélevé, aussi, si le cas se présente. Sinon rien ne bouge.
Avant de décrocher le téléphone, videz la boîte aux lettres et le tiroir du bas. Toute référence client est imprimée en haut à droite du dernier relevé, quel que soit l'organisme. Avec ce numéro, l'agent vous trouve en trente secondes. Sans lui, vous y passerez la matinée.
Le recommandé avec accusé de réception, maintenant. Il se justifie dès qu'un délai court ou qu'il y a de l'argent au bout : un bailleur, un assureur, et surtout une mutuelle qui compte les jours. Pour la CPAM ou la CAF, laissez tomber : tout se fait de toute façon sur leur espace en ligne.
Le cas le plus méconnu de toute cette liste, c'est la mutuelle d'entreprise. Un salarié meurt : les ayants droit qui étaient couverts par son contrat collectif gardent cette couverture douze mois au minimum. Pas gratuitement, attention. C'est un nouveau contrat, dont le tarif ne peut pas dépasser, la première année, celui appliqué aux salariés actifs. L'assureur doit même leur envoyer la proposition dans les deux mois qui suivent le décès, sauf qu'il ne le fait pas toujours, et qu'aucune relance n'arrive ensuite. La demande, elle, doit partir dans les six mois.
Passé ce délai, plus rien. Aucun rattrapage, aucune tolérance. Pour un conjoint qui perd en même temps son mari et sa complémentaire santé, ça représente une année de couverture à un tarif plafonné, sans questionnaire médical ni délai d'attente (et à soixante ans passés, ça compte). Aucun des grands guides en ligne sur les organismes à prévenir ne mentionne cette échéance. Cherchez « loi Évin » dans les cinq premiers résultats Google sur le sujet : zéro occurrence.
La prévoyance obéit à la même règle. Ces capitaux-là ne se déclenchent jamais seuls : quelqu'un doit les demander, contrat en main. Et vous pouvez attendre longtemps avant qu'un assureur vous écrive spontanément pour vous signaler qu'il vous doit de l'argent.
Le scénario classique, c'est la famille qui avance quatre mille euros d'obsèques sur son compte courant en se disant qu'on verra plus tard. Six mois passent, et personne n'a jamais su qu'il existait un guichet. Les aides pour financer des obsèques ont leurs conditions et leurs dates limites, elles aussi.
Prenons un retraité mort le 8 du mois. Sa caisse continue de verser. Trois mois passent avant que quelqu'un s'en aperçoive, parce que le compte est bloqué et que plus personne ne lit les relevés. Ces trois pensions, la caisse les réclamera. Aux héritiers.
C'est la partie que les listes d'organismes oublient de dire. Une pension, ça se verse à quelqu'un qui est en vie. Point. Le jour où la condition tombe, chaque euro qui part devient récupérable, et comme la dette entre dans la succession, elle vous revient avec le reste de l'héritage, bien après que vous avez fermé le dossier dans votre tête.
Combien de temps la caisse peut-elle réclamer ? Ça dépend du régime. Deux ans pour le régime général, cinq ans pour la complémentaire. Traduction : une relance peut tomber dans la boîte bien après que le notaire a bouclé le dossier.
Et puis il y a l'autre coût, celui qui ne se chiffre pas. Un courrier au nom de votre mère qui arrive dans la boîte dix-huit mois après l'enterrement, avec son prénom imprimé en toutes lettres et une offre de fidélité à l'intérieur. Ça pique. À chaque fois. Ce sont les prélèvements et les relances qui continuent de tomber faute d'avoir écrit, et cette fatigue-là use bien plus que la paperasse.
La question revient dans toutes les recherches, et l'administration y répond sans ambiguïté : il n'existe pas de téléservice permettant de prévenir toutes les administrations en une seule fois. En 2026. Avec FranceConnect, la déclaration d'impôts en ligne et tout le reste.
Ce qui s'en rapproche le plus, c'est la demande de réversion en ligne, valable d'un seul coup pour tous les régimes de retraite du défunt. Un vrai gain de temps pour le conjoint survivant. Mais une confusion traîne sur pas mal de sites, et elle coûte cher : déposer cette demande ne déclare le décès à personne. Vous réclamez un droit. Les caisses, elles, attendent toujours votre courrier.
Reste une troisième catégorie, dont on ne parle jamais. Ceux-là, on ne les prévient pas : on les interroge, parce qu'ils savent des choses que la famille ignore. Un contrat oublié, un compte dont personne n'a jamais entendu parler.
L'Agira, d'abord. Vous lui écrivez, elle transmet à toutes les compagnies d'assurance, et celles-ci ont l'obligation de vous répondre si votre proche avait souscrit un contrat d'assurance vie à votre bénéfice. C'est gratuit, et c'est souvent comme ça qu'on tombe sur un capital dont personne dans la famille ne soupçonnait l'existence. Franchement, même en étant certain qu'il n'y a rien... faites-le.
Les deux autres portes sont plus étroites : Ciclade pour les avoirs oubliés depuis des années, le fichier Ficoba pour la liste des comptes bancaires. On les pousse quand un doute subsiste, une fois les relevés passés au peigne fin.
Relisez le tableau du début. Écrire à la CPAM prend dix minutes. Découvrir que votre père avait une prévoyance chez un assureur dont vous n'aviez jamais entendu parler, ça peut prendre six mois, et encore, avec de la chance et un relevé bancaire lisible.
La vraie difficulté se joue à ce moment-là, dans la reconstitution de la liste. Une fois qu'elle est écrite, le reste est mécanique : quinze courriers, deux après-midis, c'est fini. Avant, c'est trois mois de relevés bancaires épluchés ligne à ligne, avec des libellés du genre « PRLV SEPA GEN ASS » qui ne veulent rien dire... et qui cachent parfois un contrat de prévoyance.
Quelqu'un qui écrit cette liste de son vivant épargne ça à ses enfants. Pas le chagrin, évidemment. Juste les trois mois.
Le fisc est déjà prévenu, quatre délais seulement tiennent devant un texte. Tout le reste attend votre courrier sans compter les jours. C'est à ça que ressemble la vraie liste des organismes à prévenir en cas de décès, une fois retirée la couche d'urgence que les guides ajoutent par réflexe.
Le seul calendrier qui compte, au fond, c'est celui des prélèvements. Regardez la date du prochain. Vous saurez par quoi commencer demain matin.
Un décès survenu à l'étranger. Un défunt qui travaillait à son compte. Ou une résidence en outre-mer, qui ajoute ses propres interlocuteurs et parfois ses propres délais. Ces trois-là rebattent les cartes. Avant de vous fier au tableau, un coup de fil à l'organisme concerné, donc. Et sur le partage comme sur la déclaration de succession, c'est le notaire qui tranche, pas nous.