Allocation veuvage 2026 : montant, conditions, demande
11/5/2026
Loading...
11/5/2026
« Revenez à 55 ans. » C'est la réponse qu'on obtient souvent en appelant sa caisse de retraite pour une pension de réversion, quand on a perdu son mari ou sa femme à 44 ans. Le téléphone raccroché, il reste un salaire en moins. Et des factures qui, elles, n'attendront pas onze ans.
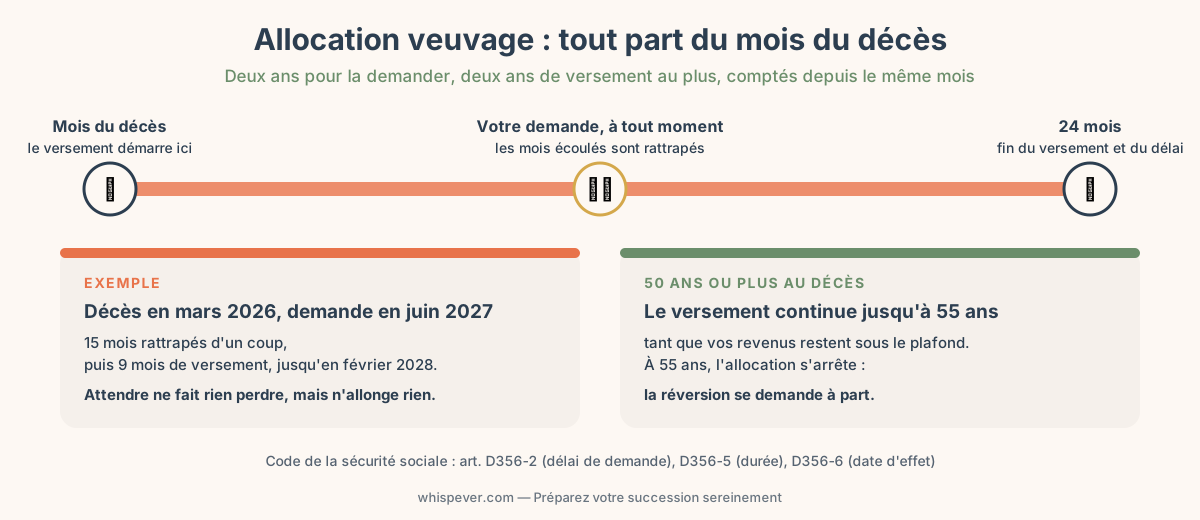
Entre les deux, il y a l'allocation veuvage. Jusqu'à 719,58 € net par mois en 2026, pendant deux ans, pour le conjoint survivant de moins de 55 ans dont les revenus restent modestes. Personne ne la verse d'office. Et tout le calendrier se cale sur le mois du décès : deux ans pour la réclamer, deux ans de versement (plus, si vous aviez passé 50 ans), comptés depuis ce même mois.
Deux personnes passent à l'examen : celle qui est partie, et vous.
Côté défunt, la barre est basse. Il suffit qu'il ait été affilié à l'assurance vieillesse au moins trois mois, d'affilée ou non, dans l'année qui a précédé sa mort. Un salarié du privé, un contractuel de la fonction publique, un exploitant agricole ou quelqu'un au chômage indemnisé coche la case sans même s'en rendre compte. Le fonctionnaire titulaire, lui, fait exception. Son régime ne connaît pas l'allocation veuvage (mais il verse la réversion sans condition d'âge, ce qui revient souvent au même).
Pour vous, ça se resserre. Moins de 55 ans, d'abord, et une résidence en France. Puis le mariage, sans lequel rien ne s'ouvre : il faut avoir été l'époux ou l'épouse du défunt, sans divorce entre-temps. Un Pacs ne suffit pas. Le concubinage non plus, même après quinze ans de vie commune et trois enfants élevés ensemble. Injuste ? Sans doute. Autre détail, qu'on découvre souvent trop tard : refaire sa vie à deux éteint le droit, et pas besoin de repasser devant le maire pour ça, un Pacs ou une simple vie commune suffisent.
Reste l'argent. Et là, le plafond est bas.
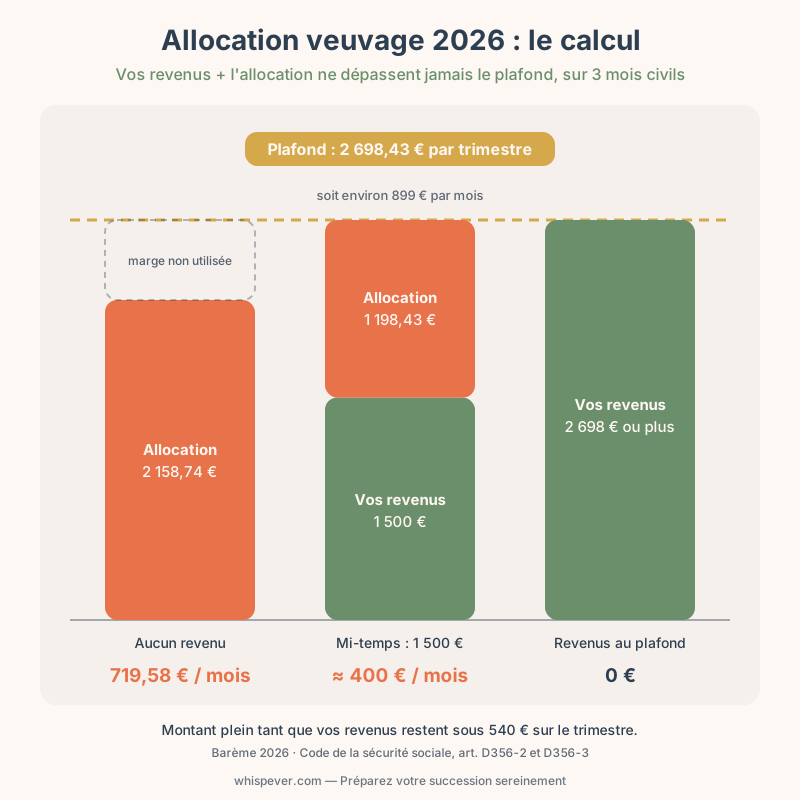
719,58 € net par mois, c'est le maximum. Il ne tombe en entier que si vous ne gagnez presque rien, ce qui, avec un emploi même à temps partiel, arrive rarement.
Comment ça se calcule ? Par une soustraction, tout bêtement. La caisse additionne vos ressources de trois mois civils : en principe les trois qui précèdent le décès, puisque c'est ce mois-là que l'allocation démarre. Vous ne remplissiez pas encore les conditions au décès ? Alors ce sont les trois mois avant la demande qui servent de base. Le total est ensuite mis face à un plafond de 2 698,43 € pour le trimestre (899,48 € par mois, en gros), et la règle a le mérite d'être lisible : tout ce qui dépasse, une fois l'allocation ajoutée à vos revenus, est retiré de l'allocation. Euro pour euro.
Prenez un veuf à mi-temps qui a gagné 1 500 € sur ces trois mois. Il touche la différence avec le plafond, soit 1 198,43 € pour le trimestre : à peu près 400 € par mois. Pas le maximum, loin de là. Le montant plein suppose de rester sous 540 € de revenus sur tout le trimestre, ce qui fait 180 € par mois... autant dire qu'il est réservé à ceux qui ne travaillent pas, ou presque. Et à partir de 2 698 €, plus rien.
Et le fisc ? L'allocation se déclare avec les pensions, donc elle entre dans le revenu imposable. Petite consolation, aucune CSG ni CRDS n'est prélevée dessus, et pas davantage la Casa (la contribution qui finance l'autonomie des retraités).
| Ressource | Comptée ? | Ce qu'il faut savoir |
|---|---|---|
| Salaire, revenus d'activité | Oui | Sauf emploi repris pendant le versement (voir plus bas) |
| Allocations chômage | Oui, en principe | Elles comptent comme un salaire |
| Capital décès de la CPAM | **Non** | Même si vous venez de le toucher |
| Capital d'une prévoyance ou d'une assurance décès | En partie | Converti en revenu annuel fictif, au taux du livret A |
| Allocation logement, APL | **Non** | Aucun effet sur le calcul |
| Réversion Agirc-Arrco versée avant 55 ans | En principe, oui | Elle peut réduire l'allocation |
Le défunt a cotisé dans plusieurs pays, ou vous vivez une partie de l'année hors de France ? Ces dossiers-là débordent du tableau. La caisse tranche, pièces en main, et personne d'autre. Quant aux montants, ils changent chaque 1er janvier : ceux que vous lisez ici sont ceux de 2026, à revérifier en janvier.
C'est la crainte qui retient pas mal de veufs et de veuves de remplir le formulaire : « je viens de toucher le capital décès, j'ai forcément trop ». Non. Le capital décès de la CPAM est sorti du calcul par le Code de la sécurité sociale lui-même (article D356-3).
Le capital d'une prévoyance d'entreprise ou d'une assurance décès, lui, compte. Mais pas pour son montant : la caisse le transforme en un revenu annuel théorique, calculé au taux du livret A. Sur 30 000 € de capital, ça représente quelques centaines d'euros par an. Pas 30 000.
Vous retrouvez un emploi, ou une formation rémunérée, alors que l'allocation est déjà versée ? Pendant trois mois, la caisse fait comme si ce salaire n'existait pas, puis elle n'en retient que la moitié pendant les neuf mois suivants (une année de transition, en somme). Après, il compte plein pot. Seule condition : que l'activité ait démarré pendant le versement. Le salaire que vous touchiez déjà au jour du décès, lui, pèse dès le premier mois.
L'allocation s'arrête au bout de deux ans. Sauf si vous aviez 50 ans ou plus au jour du décès : elle peut alors courir jusqu'à vos 55 ans, à condition de ne pas franchir le plafond en route. Un veuf de 52 ans la garde donc trois ans au lieu de deux. C'est pas rien.
Et à 55 ans ? La réversion de base devient possible, mais personne ne vous écrira pour vous le rappeler. Le dossier est à déposer vous-même, idéalement quelques mois avant l'anniversaire.
Vous aviez 44 ans au décès ? L'allocation veuvage vous accompagne jusqu'à 46 ans. Ensuite, neuf ans de creux côté régime de base, jusqu'à 55 ans, où la pension de réversion (une part de la retraite du défunt) peut prendre le relais. Tout le détail est dans les conditions et le montant de la pension de réversion.
Vous avez 40 ans et deux enfants à charge ? Alors une réversion n'attend pas vos 55 ans. L'Agirc-Arrco, la retraite complémentaire du privé, la verse sans aucune condition d'âge au conjoint qui avait au moins deux enfants à charge au moment du décès, ou qui est invalide. Pas de plafond de ressources. Il faut la demander à part, directement à l'Agirc-Arrco. Le revers de la médaille ? Cette réversion compte, en principe, dans vos ressources : elle peut réduire l'allocation veuvage, parfois jusqu'à zéro. Demandez-la malgré tout, parce qu'elle continue bien après les deux ans de l'allocation.
Sur le papier, la règle tient en une ligne : la demande va à la caisse de retraite du dernier lieu de travail du défunt. Salarié du privé ? C'est l'Assurance retraite, autrement dit la Cnav et son réseau de Carsat en région. Régime agricole, la MSA. Et si vous vous trompez de guichet, pas de drame, la demande reste recevable. Dans les faits, côté Assurance retraite, tout finit au même endroit. C'est le Centre national de traitement de l'allocation veuvage (Carsat Bourgogne-Franche-Comté, 21044 Dijon cedex) qui reçoit les dossiers papier, que votre mari ait travaillé à Lyon ou votre femme à Rennes. Une seule adresse pour toute la France... pour une fois, l'administration fait simple.
Le formulaire, d'abord. C'est la « Demande d'allocation de veuvage » (réf. S 5186), à télécharger sur lassuranceretraite.fr, et la MSA a le sien. Vous pouvez l'envoyer par la poste, ou le transmettre rempli et signé depuis votre espace personnel sur lassuranceretraite.fr, par la messagerie. La déclaration de ressources est incluse dedans : c'est elle qui décide du montant, alors prenez le temps de la remplir avec vos relevés sous les yeux.
Pour le reste, rien d'exotique. Ce que la caisse veut surtout voir, c'est le mariage, d'où le livret de famille ou l'acte de mariage, à glisser avec votre pièce d'identité et un RIB. Ajoutez le dernier avis d'impôt et quelques justificatifs de la situation du défunt (ses bulletins de salaire, par exemple). Le tout tient dans une enveloppe. Un doute avant de la fermer ? Appelez le 39 60, un coup de fil coûte moins cher qu'un dossier qui revient par courrier.
Deux ans pour déposer la demande, à compter du premier jour du mois du décès. C'est large. Et dans ce délai, aucun mois ne se perd : si vous remplissiez déjà les conditions au moment du décès, l'allocation est due depuis ce mois-là, et les mois écoulés sont rattrapés. Vous avez peut-être lu ailleurs qu'après douze mois, ce rattrapage sautait. C'était l'ancienne règle. Elle a été supprimée fin 2020, mais elle traîne encore sur certains sites, y compris officiels (comme quoi, même là...).
Le vrai piège, c'est l'autre horloge. Les deux ans de versement, eux, démarrent au décès, et la date où vous postez le dossier n'y change rien. Décès en mars 2026, dossier en juin 2027 ? Les quinze mois écoulés sont rattrapés, puis il ne reste que neuf mois à toucher, jusqu'en février 2028. Bref, attendre ne fait gagner aucun mois. Ça vous en fait seulement passer quinze sans un euro de cette aide, pendant que les factures, elles, tombaient.
Passé deux ans après le mois du décès, la demande arrive trop tard. Peu importe que personne ne vous ait parlé de l'allocation. Vous hésitez sur vos ressources ? Envoyez quand même : un refus ne vous coûte qu'un timbre.
Le même mois, souvent sur la même table de cuisine, d'autres droits attendent qu'on les réclame : le capital décès si le défunt travaillait encore ou touchait le chômage, et la réversion Agirc-Arrco quand il y a deux enfants à charge. Et les enfants ? Pour eux, la CAF verse l'allocation de soutien familial, un peu plus de 200 € par mois pour chaque orphelin, sans condition de ressources, tant que vous l'élevez seul. Deux enfants, et ça pèse autant que l'allocation veuvage d'un parent à mi-temps. Pas négligeable.
Pour le reste (banque, mutuelle, impôts, employeur...), la liste des organismes à prévenir donne l'ordre et les délais.
| Ce que vous demandez | Guichet | Où le faire |
|---|---|---|
| Allocation veuvage, défunt salarié du privé | Assurance retraite (centre national de traitement, Carsat Bourgogne-Franche-Comté à Dijon) | lassuranceretraite.fr ou 39 60 |
| Allocation veuvage, régime agricole | MSA | msa.fr |
| Réversion complémentaire avant 55 ans | Agirc-Arrco | agirc-arrco.fr |
| Allocation de soutien familial | CAF | caf.fr |
| Capital décès | CPAM du défunt | ameli.fr ou 36 46 |
Si vous lisez ces lignes moins de deux ans après le décès, ne refermez pas l'onglet tout de suite. Sortez ce soir vos relevés de compte des trois mois qui l'ont précédé : en principe, c'est sur eux que repose le calcul de l'allocation veuvage. Dix minutes de calculatrice, et vous saurez si le dossier vaut le timbre. Personne ne le fera à votre place.
Garder la maison, choisir entre l'usufruit et un quart en pleine propriété (quand tous les enfants sont communs)... ça, c'est l'affaire du notaire, avec un autre calendrier. Ce que prévoit la succession pour le conjoint survivant vous attend quand vous aurez la tête à ça.