Réserve héréditaire et quotité disponible : calcul (2026)
10/25/2026
Loading...
10/25/2026
« C'est mon argent, j'en fais ce que je veux. » En France, la phrase est vraie à moitié. Parfois aux trois quarts, parfois au quart. Tout dépend de qui vous laissez derrière vous.
La loi réserve une part de votre patrimoine à certains héritiers, vos enfants d'abord : c'est la réserve héréditaire. Le reste, la quotité disponible, vous le donnez ou le léguez à qui vous voulez, y compris à l'un de vos enfants pour l'avantager sur les autres. Le barème d'abord, on le décortique ensuite.
| Vous laissez… | Réserve héréditaire | Quotité disponible |
|---|---|---|
| 1 enfant | 1/2 | 1/2 |
| 2 enfants | 2/3 (1/3 chacun) | 1/3 |
| 3 enfants ou plus | 3/4 (à parts égales) | 1/4 |
| Aucun enfant, un conjoint marié | 1/4 pour le conjoint | 3/4 |
| Ni enfant ni conjoint | Aucune | Tout |
Le barème, c'est la partie facile. Ce qui coince, c'est la base sur laquelle on applique ces fractions. Elle n'a rien à voir avec ce qu'il y a sur vos comptes le jour du décès, et c'est là que les familles tombent de haut chez le notaire.
Tout part de l'article 912 du Code civil. Deux phrases sèches, une par notion, que les notaires citent de mémoire.
Ce que l'article ne dit pas clairement, c'est que la réserve se mesure en euros. Vous voulez léguer la maison de famille à votre filleul ? Rien ne l'interdit. Il suffit que sa valeur tienne dans la quotité disponible, et que vos enfants retrouvent ailleurs l'équivalent de ce que la loi leur garantit (en argent, en placements, peu importe la forme). Cette maison-là, ils ne peuvent pas la revendiquer. Leur compte, si.
Les gens l'apprennent souvent trop tard : la règle vaut pour le testament et pour les donations faites de votre vivant. Donner beaucoup à 60 ans, puis rédiger un testament prudent à 80, ça ne protège de rien. Le notaire additionne tout.
Deux précisions que le tableau ne montre pas. La réserve plafonne à trois quarts, que vous ayez trois enfants ou sept (le septième ne réduit plus votre marge, il réduit la part de ses frères et sœurs). Et vos parents, même vivants, n'ont plus aucune part garantie.
La liste est courte. Plus courte que ce qu'imaginent la plupart des gens, qui y rangent les parents, les frères et sœurs, parfois même le partenaire de PACS. Pour l'ordre complet des héritiers quand il n'y a pas de testament, c'est une autre mécanique.
Né du mariage ou hors mariage, peu importe, et l'enfant adopté compte autant que les autres : chacun pèse pareil dans le barème. La loi a cessé depuis longtemps de faire le tri.
Les petits-enfants, eux, n'entrent en scène que par représentation. Votre fils est mort avant vous ? Ses enfants prennent sa place, et ils comptent pour un seul enfant (article 913-1). Trois petits-enfants se partagent la part de leur père. Pas trois parts.
Un cas tordu, tiens : l'enfant qui renonce à votre succession. Il sort du décompte, sauf s'il est représenté par ses propres enfants ou s'il doit rapporter une donation reçue (article 913, alinéa 2). Avec trois enfants dont un qui renonce sans descendance et sans donation, on ne compte plus que deux enfants. La quotité disponible remonte d'un quart à un tiers.
Le conjoint marié devient réservataire dans un seul cas : quand vous ne laissez aucun descendant. Sa réserve est alors d'un quart. À condition de ne pas être divorcé, évidemment.
Prenez un couple marié sans enfant. Le mari voudrait tout laisser à son neveu, qu'il a quasiment élevé. Impossible : sa femme garde un quart quoi qu'il écrive. Trois quarts au neveu, c'est le maximum.
Dès qu'il y a un enfant, le conjoint perd cette réserve. Il hérite selon les règles légales, ou selon ce que vous avez prévu pour lui, et on y revient plus bas.
Les parents ont perdu leur réserve avec la loi du 23 juin 2006. Si vous mourez sans descendant, il leur reste un droit de retour sur les biens qu'ils vous avaient donnés (article 738-2), dans la limite de leur part. Les frères et sœurs n'ont jamais rien eu de garanti. Le partenaire de PACS et le concubin non plus, et c'est souvent le choc : sans testament, ils ne reçoivent rien.
Les enfants du conjoint ? Pas réservataires de leur beau-parent, sauf adoption. Ils reçoivent ce qu'on leur donne dans la quotité disponible, avec en prime la fiscalité des étrangers : 60 % de droits après un abattement de 1 594 € (barème en vigueur en 2026).
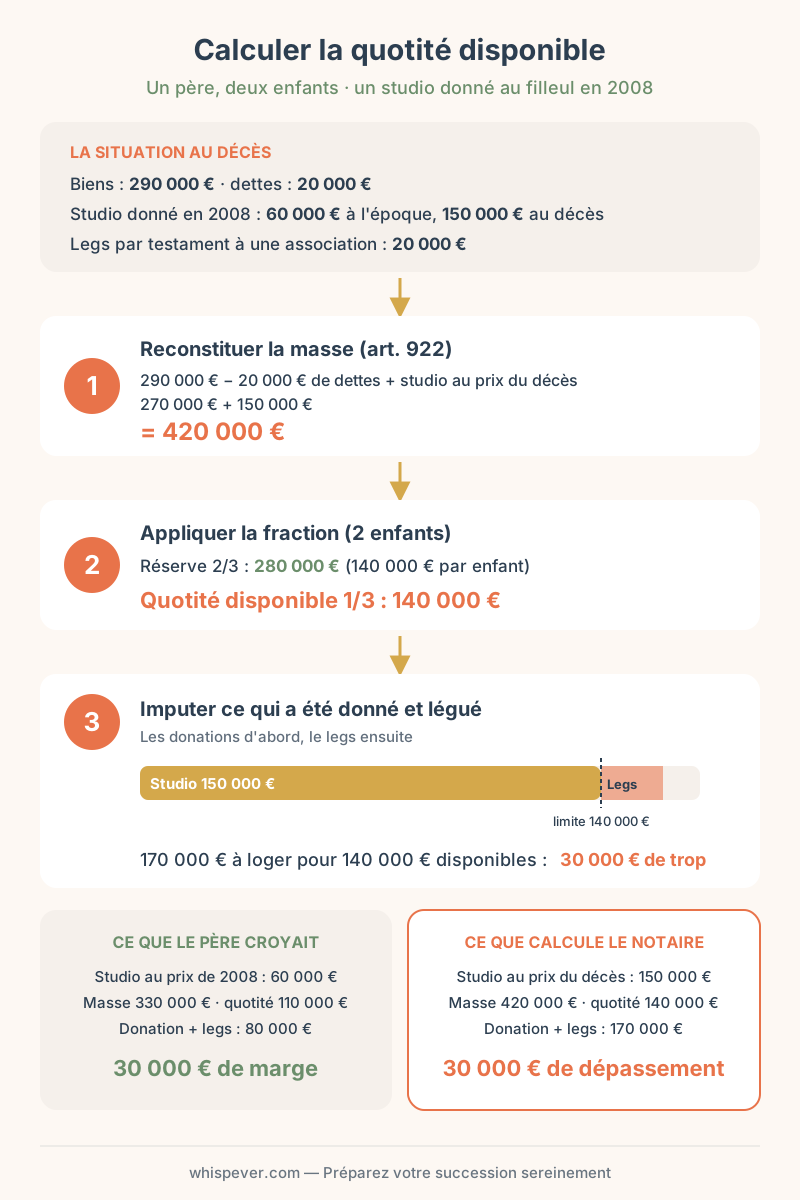
On va suivre un cas du début à la fin. Un père veuf, deux enfants. À son décès, il laisse 290 000 € de biens et 20 000 € de dettes (le solde d'un prêt travaux, quelques factures). Bien avant, en 2008, il avait donné à son filleul un studio estimé alors 60 000 €. Et son testament lègue 20 000 € à une association.
Lui, il avait fait ses comptes. Le studio, 60 000 €, le legs, 20 000 €. Largement dans les clous, pensait-il.
C'est l'article 922 qui fixe la méthode. Au départ, les biens existants au décès, dettes déduites. Là-dessus, on rajoute fictivement toutes les donations faites de son vivant, même les plus anciennes, même celles que la famille a oubliées. « Fictivement », parce que personne ne rend rien à ce stade : c'est un calcul sur le papier, au crayon.
Ici : 290 000 € − 20 000 € = 270 000 € de patrimoine net. Le legs de 20 000 € est déjà dedans (il sortira des biens existants). On rajoute le studio. Mais à quel prix ?
Deux enfants, donc un tiers de quotité disponible, deux tiers de réserve. La fraction s'applique à la masse entière, donation comprise. Jamais aux seuls biens restants.
Reste à loger chaque cadeau dans la bonne case. Le studio du filleul ? Le filleul n'est pas héritier, donc sa donation s'impute tout entière sur la quotité disponible. Si le père avait donné ce studio à sa fille, sans rien préciser dans l'acte, le calcul aurait été plus doux : la donation serait d'abord venue en déduction de sa propre part de réserve, et seul l'excédent aurait entamé la quotité. On commence par les donations, la plus ancienne en tête, et le legs passe en dernier, sur ce qu'il reste.
Quand tout tient, l'affaire s'arrête là. Quand ça déborde, les enfants ont un recours, on y vient.
Le studio, donc. L'article 922 retient les biens donnés « d'après leur état à l'époque de la donation et leur valeur à l'ouverture de la succession ». Traduction : le studio tel qu'il était en 2008, au prix du marché le jour du décès. Disons 150 000 €, le quartier a pris de la valeur entre-temps.
Et là, les chiffres se retournent.
| Ce que le père croyait | Ce que calcule le notaire | |
|---|---|---|
| Patrimoine net au décès | 270 000 € | 270 000 € |
| Studio donné en 2008 | 60 000 € (prix de 2008) | 150 000 € (prix au décès) |
| Masse de calcul | 330 000 € | 420 000 € |
| Quotité disponible (1/3) | 110 000 € | 140 000 € |
| Donation + legs à imputer | 80 000 € | 170 000 € |
| Résultat | 30 000 € de marge | **30 000 € de dépassement** |
Trente mille euros de marge sur le papier, trente mille de trop dans la réalité. Le père n'a rien fait de travers : il a donné en 2008 ce qu'il avait le droit de donner en 2008. Le marché immobilier a fait le reste, et le filleul, qui n'a jamais rien demandé, se retrouve débiteur.
Un appartement donné à un enfant suit le même mécanisme de réévaluation. Le notaire fait d'ailleurs deux calculs bien distincts : celui de la réserve, au jour du décès, et celui du rapport des donations entre frères et sœurs, au jour du partage. Deux opérations voisines, qu'on confond tout le temps.
Le donataire a revendu le bien avant le décès ? On retient alors sa valeur au jour de la vente, ou celle du bien racheté avec l'argent. Le texte a prévu le coup.
L'assurance-vie reste en dehors. Les capitaux versés au bénéficiaire ne font pas partie de la succession (article L. 132-12 du Code des assurances), donc pas de la masse. Sauf primes « manifestement exagérées » (L. 132-13) : un retraité qui verse 300 000 € sur un contrat à 85 ans, alors que c'est l'essentiel de ce qu'il possède, prend le risque que ses enfants obtiennent leur réintégration. Les juges regardent l'âge et la situation de fortune au moment des versements. Aucun seuil dans la loi. Du cas par cas, donc, et des procès qui durent.
Deux situations déplacent les lignes du barème, assez pour fausser un calcul fait à la louche.
Entre époux, la loi ouvre une quotité plus large que l'ordinaire (article 1094-1). Trois formules, au choix :
| Option pour le conjoint | Ce que gardent les enfants |
|---|---|
| La quotité disponible ordinaire en pleine propriété | Leur réserve en pleine propriété |
| 1/4 en pleine propriété + 3/4 en usufruit | 3/4 en nue-propriété |
| La totalité en usufruit | Tout, mais en nue-propriété |
La nue-propriété, concrètement, c'est posséder sans pouvoir profiter. Pas de loyer, pas d'usage de la maison tant que le parent survivant est en vie. Des enfants de 50 ans qui attendent le second décès pour toucher leur héritage ? Banal. Ces options passent le plus souvent par la donation au dernier vivant, qui laisse au survivant le choix au moment du décès, quand il sait enfin de quoi il aura besoin pour vivre.
Protéger le nouveau conjoint, c'est souvent rogner ce que recevront des enfants qui ne sont pas les siens. Et ceux-là ont exactement la même réserve que les enfants du couple. Quand le parent est parti en laissant tout l'usufruit à sa seconde épouse, à peine plus âgée qu'eux, les droits des enfants du premier lit et leurs recours méritent d'être connus en détail.
Une porte de sortie existe, peu utilisée : la renonciation anticipée à l'action en réduction (articles 929 et suivants). Un enfant accepte de son vivant de ne pas contester une libéralité précise, par exemple au profit d'un demi-frère. Acte authentique, deux notaires dont un désigné par la chambre des notaires. Ça ne se signe pas sur un coin de table.
Revenons au filleul et à ses 30 000 € de trop. Concrètement, il ne se passe rien tant que les enfants ne bougent pas.
Une donation ou un legs qui dépasse la quotité disponible reste valable. Le Code dit « réductible » (article 920), et seuls les héritiers réservataires, ou leurs propres héritiers, peuvent demander la réduction. S'ils se taisent, le testament s'exécute tel quel, dépassement compris.
Et ça arrive. Les enfants trouvent le legs à l'association juste, ou ne veulent pas se fâcher avec le filleul qu'ils connaissent depuis l'enfance. C'est leur droit.
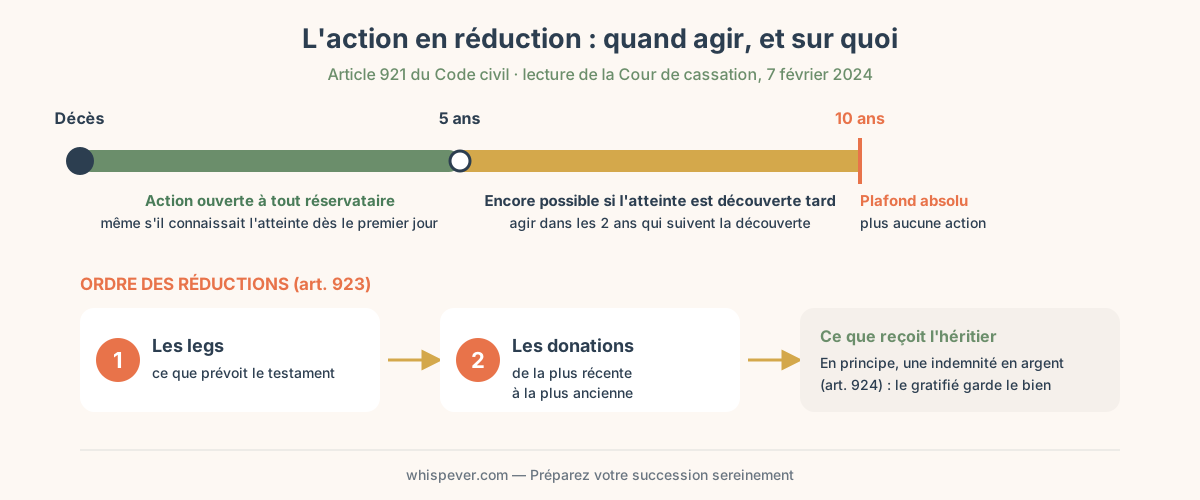
Si les enfants agissent, l'ordre est fixé par l'article 923. On réduit d'abord les legs. Les donations ne sont touchées qu'une fois les legs épuisés, en commençant par la plus récente, puis en remontant dans le temps.
Dans notre cas, le legs de 20 000 € à l'association saute en entier. Dur pour l'association. Il reste 10 000 € de dépassement, pris sur la donation du studio.
Depuis la loi du 23 juin 2006, la réduction se fait en principe en valeur (article 924). Le filleul garde son studio. Il verse aux enfants une indemnité de réduction égale à la part qui dépasse, ici 10 000 €. Le montant exact se calcule d'après la valeur du bien au jour du partage (article 924-2), donc le chiffre peut encore bouger d'ici là.
Il pourrait aussi rendre le bien en nature, s'il en est toujours propriétaire et qu'il est libre de charges (article 924-1). Rendre un studio de 150 000 € pour solder 10 000 € ? Personne ne fait ça.
Les enfants, eux, reçoivent 270 000 € de biens (le legs n'est plus versé) et 10 000 € d'indemnité : 280 000 €, soit exactement leur réserve de deux tiers. Le compte est bon.
Le délai tient dans l'article 921, alinéa 2. Encore fallait-il le lire correctement, et c'est la Cour de cassation qui a tranché le 7 février 2024 (n° 22-13.665). Cinq ans à partir du décès. Même pour l'héritier qui connaissait l'atteinte dès le premier jour (et qui a laissé filer). Au-delà, l'action reste ouverte à condition d'agir dans les deux ans qui suivent la découverte de l'atteinte, ce qui sert surtout à celui qui tombe tard sur une donation dont personne ne lui avait parlé. Et un mur : dix ans après le décès.
À l'enterrement, personne n'ose ouvrir le sujet. Ensuite la succession traîne, le notaire court encore après l'acte d'une vieille donation... et la cinquième année arrive sans prévenir. Un héritier qui se pense lésé a intérêt à demander le calcul de la masse dès le règlement. Pas en année quatre.
Vous pensiez plutôt écarter purement et simplement un enfant ? En droit français, à part l'indignité, il n'y a pas de porte. C'est tout le sujet de déshériter un enfant, et c'est plus rare qu'on ne l'imagine.
Maurice Jarre, Michel Colombier. Deux compositeurs français installés en Californie, deux successions réglées selon le droit californien, qui ignore la réserve. Le 27 septembre 2017, la Cour de cassation a jugé que cette loi étrangère ne heurtait pas l'ordre public international français. Les enfants n'ont rien pu réclamer.
Quelques mois plus tard, la succession de Johnny Hallyday, organisée selon le même droit californien, faisait la une des journaux.
Le législateur a répondu par la loi du 24 août 2021, avec un mécanisme au nom très administratif : le prélèvement compensatoire (article 913, alinéa 3). Il faut que la loi étrangère n'offre aucune réserve aux enfants. Il faut aussi un lien avec l'Union européenne : le défunt ou l'un des enfants en est ressortissant ou y réside. Chaque enfant peut alors prélever sur les biens situés en France de quoi retrouver sa réserve française. Sur ces biens-là seulement. Le patrimoine est à Los Angeles et il ne reste en France qu'un compte courant ? Le prélèvement ne rattrape presque rien.
Et la réserve elle-même, elle tient ? En 2019, la Chancellerie l'avait remise sur la table. Un groupe de travail s'est penché dessus, avec à sa tête la professeure Cécile Pérès et le notaire Philippe Potentier. Verdict : on la garde. Elle n'est pas près de disparaître.
Les successions qui dérapent sur la réserve cachent rarement une volonté de nuire. Le plus souvent, c'est un père qui a fait son calcul en 2008, avec les prix de 2008, et qui n'y est jamais revenu. Ou une mère qui a oublié le chèque fait à sa fille pour l'apport de son appartement. Personne n'en savait rien.
Pour savoir où vous en êtes, il vous faut deux choses. La valeur actuelle de vos biens, d'abord (pas leur prix d'achat). Et la liste de toutes vos donations, acte notarié ou simple don manuel, avec leur date et la mention « hors part successorale » si elle figure dans l'acte. Ajoutez vos contrats d'assurance-vie, au cas où. Avec ce dossier, le notaire refait le calcul sans peine. Sans lui, ce sont vos enfants qui passeront des semaines à éplucher vos relevés bancaires.
Bon. La réserve héréditaire laisse plus de liberté qu'on ne le croit : avantager l'un de vos enfants, ou une association qui vous tient à cœur, reste parfaitement possible. Elle fixe un plancher pour vos héritiers réservataires, rien d'autre.
Le piège, lui, se loge dans la base. Les donations passées reviennent dans le calcul à leur valeur du jour du décès, si bien qu'une générosité parfaitement légale à l'époque peut déborder vingt ans plus tard sans que personne l'ait voulu. Et si elle déborde, les enfants peuvent la faire réduire. En argent, le plus souvent. Faire le compte de son vivant, avec les prix d'aujourd'hui, c'est encore la meilleure façon de garder la main sur la quotité disponible.