Rapport des donations en succession : calcul et exceptions
10/14/2026
Loading...
10/14/2026
« Lui, il a déjà eu l'appartement. » La phrase tombe chez le notaire, ou à table un dimanche, quelques semaines après l'enterrement. Votre frère a reçu un deux-pièces de vos parents en 2004. Vous, rien. Ou un chèque, nettement plus petit.
Est-ce que ça compte au moment du partage ? En principe, oui. Le Code civil appelle ça le rapport des donations : ce qu'un enfant a reçu du vivant de ses parents vient en déduction de sa part d'héritage, et il prend d'autant moins dans ce qui reste. Toute la question, c'est combien. Et c'est là que les familles se fâchent, parce que le deux-pièces de 2004 n'a plus du tout le même prix.
Tout part d'une ligne de l'article 843 du Code civil : l'héritier doit rapporter à ses cohéritiers ce qu'il a reçu du défunt par donation, sauf dispense. Derrière, une présomption toute simple. Un parent qui donne à son enfant lui fait une avance sur sa part successorale. Il lui donne plus tôt ce qu'il aurait reçu plus tard. Point.
Au décès, le notaire remet donc la valeur de ces donations dans la masse à partager. Fictivement, hein. Personne ne restitue quoi que ce soit, aucun bien ne change de mains : on calcule comme si la donation n'avait jamais eu lieu, puis on retire à chacun ce qu'il a déjà touché. Les juristes appellent ça le « rapport en moins prenant », une expression que personne n'emploie hors d'une étude notariale.
Deux précisions, qui surprennent presque à chaque fois. Le rapport ne concerne que les héritiers qui viennent à la succession. L'ami ou l'association gratifiés par le défunt, eux, n'y sont pas soumis. Et il n'a aucune date limite. Une donation de 1992 se compte comme celle de l'an dernier, même si plus personne autour de la table ne s'en souvient très bien.
Le délai de quinze ans dont tout le monde parle est fiscal. Passé ce cap, une donation déclarée ne grignote plus l'abattement de l'enfant, c'est le rappel fiscal des quinze ans. Le rapport civil, lui, se joue entre frères et sœurs, et le fisc n'y a aucune part.
La méthode ? On additionne ce qui reste au décès et la valeur des donations rapportables, puis on divise par le nombre d'enfants. Reste à retrancher à chacun ce qu'il a déjà reçu.
Facile ? Sur le papier. Le piège, c'est la valeur retenue, et l'article 860 du Code civil a une formule bien à lui : le bien compte pour sa valeur au jour du partage, d'après son état au jour de la donation. Le quartier s'est embourgeoisé et l'appartement a grimpé ? La plus-value profite à toute la succession. Mais si votre frère a refait la cuisine et la salle de bains à ses frais, ce qu'il a ajouté reste à lui.
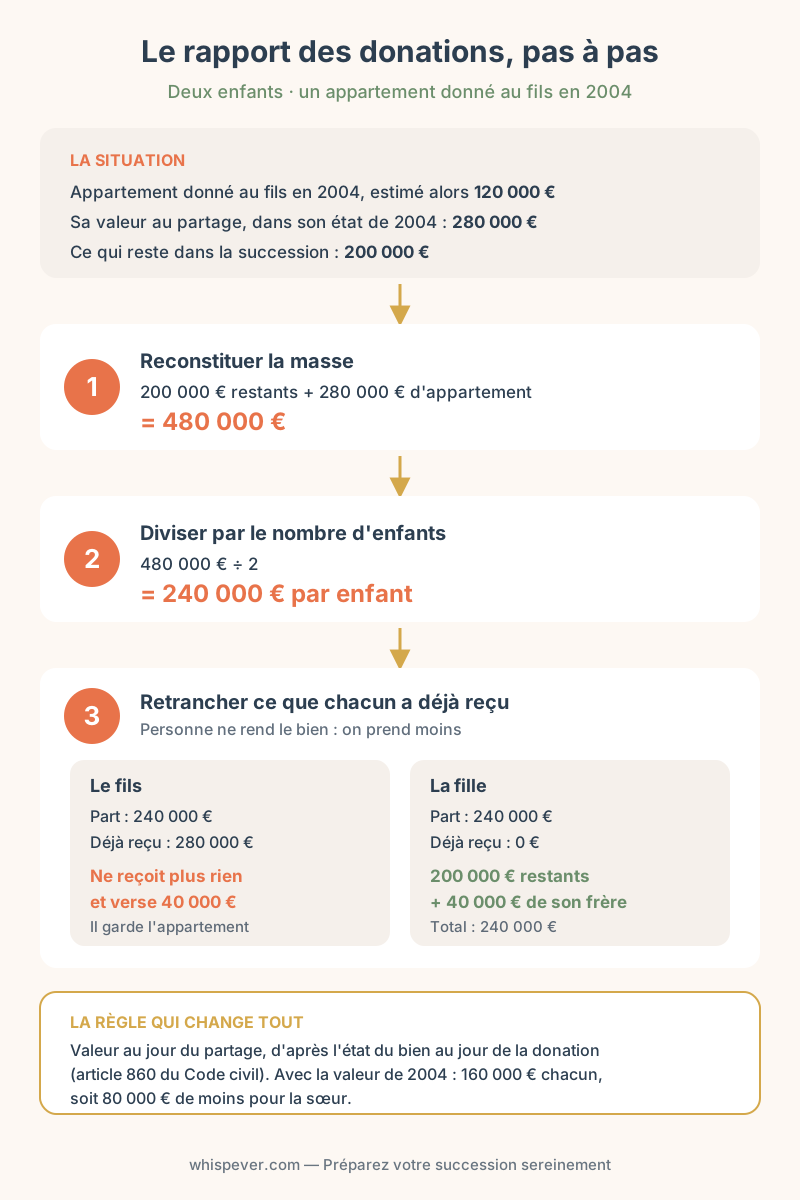
Prenons deux enfants. En 2004, une mère donne à son fils un appartement à Nantes, estimé à l'époque 120 000 €. Elle meurt en 2025. Au partage, l'année suivante, le même appartement (dans son état de 2004) vaut 280 000 €. Il reste dans la succession 200 000 € d'épargne et de meubles.
| Étape | Calcul | Résultat |
|---|---|---|
| Masse à partager | 200 000 € restants + 280 000 € d'appartement | 480 000 € |
| Part de chaque enfant | 480 000 € ÷ 2 | 240 000 € |
| Le fils | 240 000 € de part, 280 000 € déjà reçus | Plus rien, et il doit 40 000 € |
| La fille | 200 000 € restants + 40 000 € versés par son frère | 240 000 € |
Et si l'on s'en tenait au prix de 2004 ? La masse tomberait à 320 000 €, soit 160 000 € par enfant. Le fils toucherait alors encore 40 000 € dans la succession, au lieu d'en devoir autant à sa sœur. Pour elle, l'écart se monte à 80 000 €. C'est pas rien. Pas étonnant qu'elle ait relu l'acte de 2004 ligne par ligne.
Un chèque, un virement ? En principe, on rapporte la somme donnée, sans la réévaluer : 30 000 € reçus en 2010 restent 30 000 € en 2026. Sauf quand l'argent a servi à acheter quelque chose. L'article 860-1 renvoie alors à la valeur du bien acquis (en pratique, à proportion de ce que la somme a financé), et la note grimpe vite. Les 50 000 € d'apport qui ont payé la moitié d'un studio en 2012 ? Le studio vaut 220 000 € aujourd'hui, donc ce sont 110 000 € qui entrent dans le calcul. Plus du double de la somme versée. (Côté impôts, ce don obéissait à ses propres règles de déclaration, mais c'est une autre histoire, détaillée avec les différentes formes de donation.)
Avant de s'énerver, il faut ressortir l'acte de donation. La plupart du temps, c'est lui qui dit si le rapport joue ou non.
Un parent a le droit de vouloir avantager un enfant. À une condition : l'écrire. L'acte doit préciser que la donation est faite « hors part successorale » (les actes anciens disent « par préciput »). Sans cette mention, la loi présume l'avance sur part, et le rapport s'applique. Le notaire pose la question au moment de signer... ce qui ne garantit pas que quelqu'un s'en souvienne trente ans plus tard.
Même hors part, l'avantage a un plafond. Il ne peut pas dépasser la part dont la loi laisse le parent disposer librement (la quotité disponible), sinon il mord sur la réserve héréditaire des autres enfants. Et là, ils peuvent en demander la réduction. Autre mécanisme, avec ses chiffres à lui, qu'on ne va pas mélanger ici.
La donation-partage, elle, n'est jamais rapportée. Logique : elle a déjà fait le partage. C'est même tout son intérêt, puisque la donation-partage fige les valeurs au jour de l'acte, dès lors que chaque enfant y a reçu un lot et l'a accepté. Plus de débat sur ce que vaut l'appartement vingt ans après.
Pour les cadeaux, la loi raisonne en proportion. La montre des dix-huit ans ne reviendra pas dans la succession : c'est un présent d'usage, offert pour une occasion et à la mesure des moyens du parent. Un chèque de 40 000 € pour les trente ans, si, sauf fortune hors norme. Même indulgence pour les frais d'entretien et d'études (article 852), et heureusement : personne ne fera payer à l'aîné ses cinq années de fac. Les legs du testament, eux, sont présumés hors part, à l'inverse des donations.
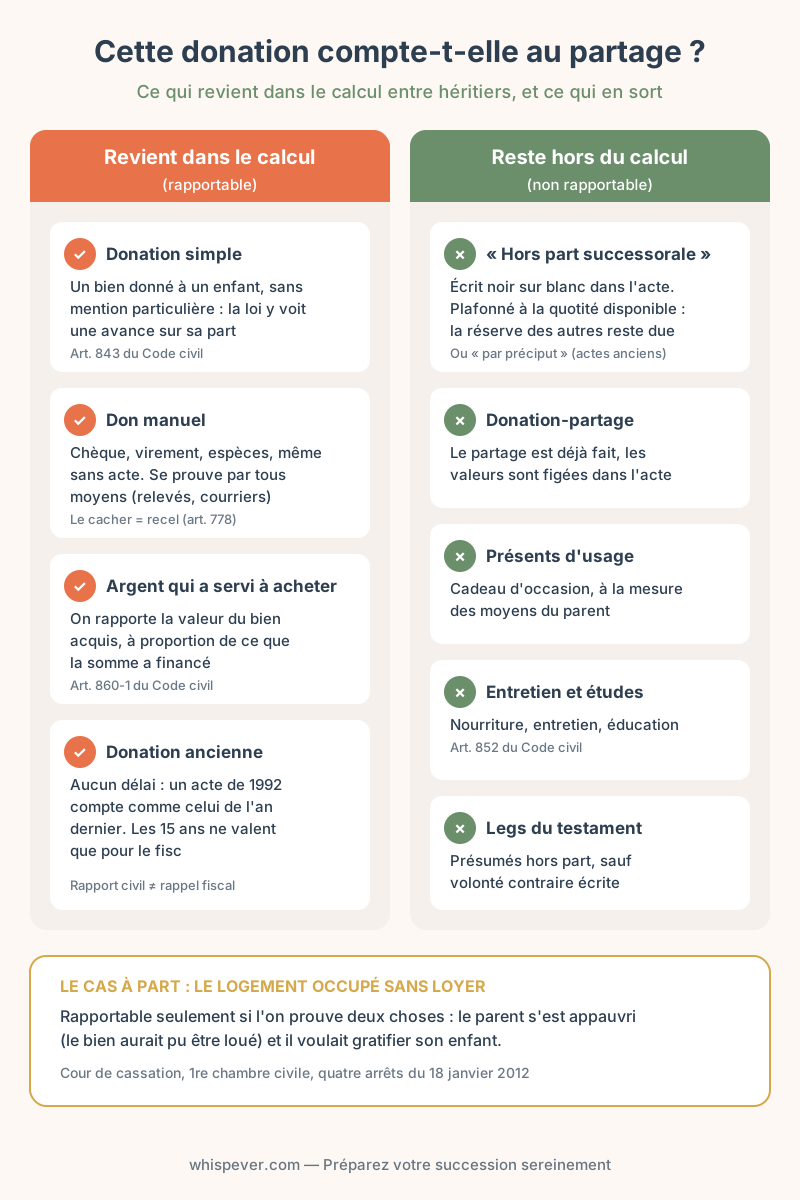
Le don d'argent sans acte. Un virement en 2009, des espèces pour la voiture... Rien chez le notaire, rien aux impôts. Il reste rapportable comme n'importe quelle donation, et les frères et sœurs peuvent le prouver par tous moyens : relevés bancaires, mails, ce message où votre père parlait du « coup de pouce ». Celui qui l'a reçu a donc tout intérêt à en parler au notaire, de lui-même et dès le premier rendez-vous, parce que le cacher volontairement, c'est du recel successoral (article 778 du Code civil). La sanction est rude. Il rapporte la somme et perd toute part dessus.
Votre sœur a vécu huit ans dans le studio de vos parents, sans verser un centime de loyer. Avantage rapportable ? Pas automatiquement. Depuis quatre arrêts de la Cour de cassation du 18 janvier 2012, il faut prouver deux choses : que vos parents se sont appauvris (le studio aurait pu être loué) et qu'ils voulaient la gratifier. Deux preuves à réunir, donc, et la seconde ne se lit jamais sur un relevé bancaire. Quant à l'enfant qui a vécu chez sa mère pour s'occuper d'elle, il n'a en général rien à rapporter du tout. Et c'est tant mieux.
Le rapport se règle au partage. C'est la dernière des étapes d'une succession, celle qui arrive souvent des mois après l'acte de notoriété et la déclaration aux impôts. Avant de rédiger son projet, le notaire fait le tour de table : qui a reçu quoi, et quand ? Il ressort aussi les actes qu'il retrouve dans ses archives. C'est là qu'il faut parler. Pas après. Une fois l'acte signé, revenir dessus coûte cher (en argent comme en ambiance familiale).
Les héritiers gardent une marge, à condition d'être tous d'accord. Ils peuvent alors décider de ne pas appliquer le rapport à une donation, et l'écrire dans l'acte de partage. Unanimité obligatoire. Un seul refus, et le calcul s'impose. Le notaire, lui, vérifiera quand même que ce cadeau entre frères et sœurs ne cache pas une donation, avec les droits qui vont avec. Le fisc ne fait pas de sentiment.
Reste le cas du fils de Nantes, celui dont la donation dépasse la part. Il garde le bien. Mais il doit la différence en argent, ce qui ressemble beaucoup à verser une soulte à ses cohéritiers, avec les mêmes casse-têtes de financement. Les 40 000 €, il faut bien les trouver quelque part.
Et côté parents ? Presque tout se décide avant. Un acte qui dit clairement « avance sur part » ou « hors part » laisse peu de prise à la dispute. L'article 860 permet même de fixer dans l'acte la valeur qui sera rapportée, ce que peu de familles savent. Encore faut-il que vos enfants retrouvent ces papiers le jour venu.
Bref. Ce qu'un parent donne de son vivant revient presque toujours sur la table au décès : en principe à sa valeur du jour du partage pour un bien, au montant versé pour une somme qui n'a rien financé. Le rapport des donations n'a qu'une obsession, l'égalité entre enfants, tant que personne n'a écrit autre chose. Avantager l'un d'eux reste permis. Ça s'écrit dans l'acte, et même là, ça bute sur la réserve héréditaire des autres, que la loi protège quoi que le parent signe.